|
|


大分県は中津市・・・ではなく、豊後高田市に 5000円寄付するともらえます。
冷凍で来ました。
タレに漬け込んだ大分県産鶏肉(骨なし 750g)で、味付け から揚げ粉付き。
ふだん食べる唐揚げ(今晩も食べましたが)はニンニク抜きのタレにあまり漬け込まないものなので、有名な大分唐揚げの味はちょっと楽しみであります。
おそらく今週末くらいに食べられるかな。
###
|
|
大分県は中津市・・・ではなく、豊後高田市に 5000円寄付するともらえます。
冷凍で来ました。
タレに漬け込んだ大分県産鶏肉(骨なし 750g)で、味付け から揚げ粉付き。
ふだん食べる唐揚げ(今晩も食べましたが)はニンニク抜きのタレにあまり漬け込まないものなので、有名な大分唐揚げの味はちょっと楽しみであります。
おそらく今週末くらいに食べられるかな。
###

以前の記事「アメリカ株投資 2021-6-8」で「純益 が 110万円を突破しました」と書きましたが、本日は 123万円を超えました。
7日しか経たないのに 13万円以上も増えたなんて。
これってあの悪名高きトイチですか?
*
最近はそんなに株価が下がらないですね。ということで買い増しはあまりしておりません。
隣国は金利を上げるという話ですが、アメリカの金利は上がらないということなので、戦略はこのまま。
そのうちくる調整局面でまた大きく買い増ししたいですね。
###
本日あるブログの記事を読んでいて、4本(GMMA の半分バージョン)を使ったトレンドフォロワーのシステムが目に付きました。
4本だとチャブつきをうまくとれるかもしれません(当たり)し、押しと戻りをうまく捕まえられるかも(ハズレ)と思い、作ってみました。
トリガーはストキャスにして時間足によって定数を変えることにしました。
これ1本で、長い時間足で大雑把に刈り取るというのと短い足でトレンド方向だけをチョンチョンと細かく取るというのを両立させようと思ったのでした。
2021/1/1-2021/6/9 ドル円 15分足 1万通貨


純益 378.23ドル、プロフィットファクター 2.52、勝率45.88%(78勝92敗)、最大ドローダウン 0.31%(3.1% / lot)となりました。
勝率はイマイチですが、「平均勝ち 8.05ドル&平均負け2.71ドル」なので心はあまり痛みませんし、回数は結構多く、資産曲線もいい塩梅の右上がりとなっています。
まあ、これだけならチョッと前に作った3本の EMA をフィルターに使ったものとほとんど変わりません。^^
ちなみに4時間足などの長時間足で長くおおまかに取りたい(スイングトレード風)ときはストキャスの期間を長くして使います。
2021/1/1-2021/6/9 ユーロドル 4時間足 1万通貨

当然回数も少なくなりますが、「平均勝ち 46.66ドル VS 平均負け 13.61ドル」なので効率はいいですね。
###
Gogojungle というサイトで FX用の自動売買プログラムがいろいろ売られています。
すごい成績のものもあり、「これで億万長者!」という夢を見させてくれます。
残念なことにあくまで夢ですが。
他人の販売しているものにケチをつけるのもなんなので自分で売れそうなものを作ってみました。
ysPA_RSI01atest.ex4 という試作品ですが、次のような結果です。
2021/1/1-2021/6/9 ドル円 30分足 1万通貨


6戦全勝(勝率100%)、プロフィットファクター∞です。資産曲線は折れ目のまったくない直線というすばらしさ。
こういうプログラムは買いますか? 買いますよね? 私は・・・買いません(タダで作れるから、ではないですよ)。
*
じつはこのプログラムは損切りを入れていません。
つまり「勝ち」でないと売買が終了しないようになっているのです。だから勝った成績しか残らないのです。
それで、ある期間で全勝になるようなパラメーターを見つけてそれでグラフをつくっただけなんです。
これからそのパラメーターで動かしてみても、同じように勝てるかどうかは不明です。
損切りを入れていないのですが、そのため実際にポジションを持っているときもし逆行したら含み損は甚大になりえます。ヘタをすると含み損のために強制カットされるおそれもあるのです。
実際に売られているプログラムには損切り設定が入っていることがほとんどですが、損切りが事実上働かないような大きな値にしてあると、事実上は損切りしないことと同じで、「負けない」プログラムに見えてしまうのです。
含み損の期間が長いとその間に来るチャンスを逃してしまう(機会損失)のもイタいため、早く小さく負けて次のチャンスに乗れるようにすることがとても重要だったりします。
実際の運用では、「どれくらい勝つのか」よりは「負けたときはどの程度で済むのか」を重視しないといけません。
*
ということで、自動売買プログラムを買うとき、勝率やプロフィットファクターなどの勝ちの要素のチェックはもちろん、
ということを忘れないようにしたいところです。
###
鹿子木 健 という人の下の本に紹介されている原法を少しいじってみました。
終値がボリンジャーバンドの+σと+2σ との間にあることが9期間以上続き、その後終値が+σを下抜けると売りエントリー。
買いエントリーはその逆。
エグジットはミドルバンドで半分決済してロスカットポイントをエントリ時に置き直し、残りのポジションを反対側のσ、2σまで引っ張るというもの。
原法は当然裁量で行っており、4時間足以上を推奨しています。

*
ということで自動売買プログラムに落とし込みました.。
9期間以上というのは正しいのかなと思って調べましたが、可変にして適正値を調べたところ、今年のドル円相場の1時間足では 7期間から収益性がよくなり、ユーロドルもドル円も 8期間がいいようです。
裁量では 7本続いたらそろそろエントリ準備をしたほうがいいようです。
ドル円では15分と1時間足以外はマイナスであり、1時間足が最もいいようです。ユーロドルなら 4時間足がベスト。
*
原法はロットを少しずつ分割決済するのですが、このプログラムでは最小ロットを想定しているので、ミドルバンドでは決済せず、対側の σを超えたら決済としました。
それに固定ロスカットと HLバンドトレーリングストップで安全限界を加えておきました。
2021/1/1-2021/6/8 ドル円 1時間足 1万通貨


回数(チャンス)が少ないのが難点ですが、かなり安全性は高そう(ドローダウンが低い)です。最小ロットと言わず、もう少しロットを上げられそうですね。
私の使っているプログラムはトレンドフォロー系が多いですが、これはトレンド中の逆張りロジック(いわゆる2波トレード)ですので、起動タイミングはお互いにズレるはず。時間分散にはなると思います。保険の意味で同時併用できるかもしれません。
もう少し改良してみます。
###
|
|
北海道紋別市に10000円寄付するともらえます。
前回3月に申し込んだセット(贅沢バターセット 寄付は 12000円)とは別です。
そちらは
5つは共通していますね。
以前のほうがオトク感はありますね。
これらのよつ葉バターセット、最近は2ヶ月毎に申し込んでいます。おいしいですから!
###
|
|
ロジテック製のHDDケースです。
ロジテックというと、PC9801 時代からよく使っています。信頼のブランドです。
当時は関東電子のブランドでしたが、その後は親会社がどんどん変わって今はエレコムの子会社とのこと。
*
バラ売りの 3.5インチ SATA HDD が使えます。
ネジ2本はずして基盤を出し、HDD を付属のネジ4本で固定。またネジ2本を締めてできあがり。
スイッチがなく自動起動のようです。
ファンもなく静か(あたりまえか)。
アルミボディから放熱するので、HDD の寿命が心配。低速回転のドライブがいいでしょう。
私は WD の Blue の 2TB を使用しました。
*
2018年9月発売らしく、在庫処分だから安いのかな。
気に入ったのであと2個確保しました。
###
★★★★☆
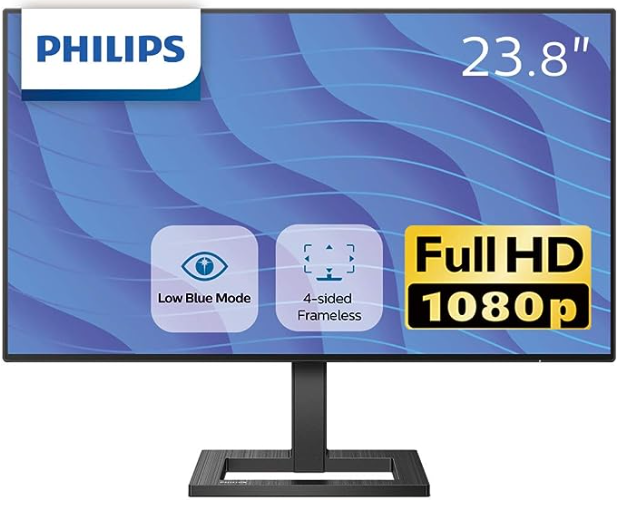
フィリップスの PC用液晶モニタです。
エッジ幅(ベゼル)が小さいため画面が広く見えます。
本体もウソのように軽いです。
なにせ奥行きが薄い。
画面も十分に明るいです。
DP(ディスプレイポート)で繋ぎました。
HDMI でも使えますが、本体にはスピーカーはついていません(音が悪いのでモニタ内蔵スピーカーは私は使わないので問題ありません)。
これで 15000円ちょっとで買えるなんてすばらしい。
もう一台買っておいてもいいなと思っています。
###

以前の記事「アメリカ株投資 2021-5-31」で「純益(含み益)がはじめて 100万円を突破しました」と書きましたが、本日は 110万円を超えました。
10日も経たないのに 10万円も増えたなんて。
最近はそんなに下がらないので、買い増しは少額です。
値上がりが、とくにグロース系が目立ちますね。
しばらくアメリカの金利は上がらないということなので、戦略としては地道に買い増しを続けます。
ま、そのうち停滞期が来るでしょうから、来たらリバランスして、やはり買い増しを続けるつもりです。
現金の円を持っているよりはいいと思いますので。
###
できるだけ物事は簡単なほうがいいと思っている人が多いでしょうが、私もその末席におります。
一番簡単なシステムは移動平均線と価格のクロスを利用したものでないかと思っていましたが、昨日天啓のヒラメキが。
ということでテスト用のプログラムを作りました。
2011/1/1-2011/6/6 ドル円 4時間足 1万通貨

4時間足なので回数が極端に少なく、13回。週に1回あるかないかくらいの起動で、最長で16日間ほど保有しています。
まさにスイングトレード。
純益 620.45ドル、プロフィットファクター 8.98、勝率69.23%(9勝4敗)、最大ドローダウン 0.86%(8.6% / lot)となりました。
日足でトレンドを確認して4時間足のトレンドに乗るというわけです。
実際のスイングトレーダーでも週足、日足と4時間足しか見ないという人もいますので、それをプログラムが自動でやってくれる感じですね。
あとは安全機能をつけたら実稼働しましょうか。
//
// ysLWMAMTF01b.mq4
//
// 1時間足、4時間足 スイングトレード
// エントリ:線形荷重移動平均線の向きが変わると
// フィルタ:タイムフィルタ 日足
// イクシット:向きの反転//マジックナンバーの定義
#define MAGIC 2021060701//パラメーターの設定//
extern double Lots = 0.1; //取引ロット数
extern int Slip = 10; //許容スリッページ数
extern string Comments = “ysLWMAMTF01b”; //コメントint MA_Period = 20 ;
extern int in_time = 15; // 取引開始時間(0以上)
extern int out_time = 16; // 取引停止時間(24以下)//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0; //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0; //売りポジションの決済注文の結果をキャッチする変数
int OS1 ;
int OS2 ;
double OOPL;
double OOPS;int start(){
if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;
double ma1 = iMA(NULL, 0, 20, 0, MODE_LWMA, PRICE_CLOSE, 1);
double ma1p = iMA(NULL, 0, 20, 0, MODE_LWMA, PRICE_CLOSE, 2) ;
double ma1pp = iMA(NULL, 0, 20, 0, MODE_LWMA, PRICE_CLOSE, 3) ;int BS_signal = 0;
if( ma1 > ma1p && ma1p < ma1pp ) BS_signal = 1 ;
if( ma1 < ma1p && ma1p > ma1pp ) BS_signal = -1 ;//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
OOPL = OrderOpenPrice();if( ma1 < ma1p && ( Ticket_L != 0 && Ticket_L != -1 ))
{
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Red);
if( Exit_L ==1 ) {Ticket_L = 0;}
}//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
OOPS = OrderOpenPrice();
if( ma1 > ma1p && ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Blue);
if( Exit_S ==1 ) {Ticket_S = 0;}
}//買いエントリー
if( BS_signal == 1 && iClose(NULL,1440,1) > iOpen(NULL,1440,1) // trendy == 1
&& (Hour() >= in_time && Hour() < out_time)
&& ( Ticket_L == 0 || Ticket_L == -1 )
&& ( Ticket_S == 0 || Ticket_S == -1 ))
{
Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Red);
}//売りエントリー
if( BS_signal == -1 && iClose(NULL,1440,1) < iOpen(NULL,1440,1) //trendy == -1 && (Hour() >= in_time && Hour() < out_time)
&& ( Ticket_S == 0 || Ticket_S == -1 )
&& ( Ticket_L == 0 || Ticket_L == -1 ))
{
Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Blue);
}return(0);
}
###
外国為替取引(FX)に対する私の認識です。
個人の意見なので気に入らない人は無視してください。
*
*
ということで、私は勝ち負けにいっさいこだわらず、ゲームとして楽しみ、研究対象として相手にしていきたいと思います。
相場を研究しロジックを考えてプログラムを作りシミュレーションに耐えたシステムが実際の相場でどう動くのか観察するということに、センス・オブ・ワンダーを感じるためです。
「不滅のあなたへ」で言うと、当事者のフシではなく、観察者の立場でいたいということですね。
###
以前の記事「 Tokyo Box(ロンドン・コーリング) の新作プログラム (5) 2週間めの実動結果」の続きではないですが、このプログラムをいろいろいじっていると面白いことに気がつきました。
エントリ時間を 15時(日本時間)にすると、よくダマシにひっかかります。上にブレイクしたと思ったら、反転し反対方向に進むケースです。
ということで調べてみると、反転するのはロンドン時間内(だいたい 15-21時)で、NY時間(だいたい 21時~翌日4時)以降はその流れを引き継ぐことが多いです。
ということで、エントリ時間を 21時(日本時間)にしたら少なくとも反転はくらいにくいのではないか? 調べてみました。
成績の悪い金曜日をはずした結果です。
2021/1/1-5/29 ドル円 15分足 1万通貨

取引数81回とやや少なくなりますが、金曜をはずしているので1日1回はちゃんと動作するようですね。
純益 260.36ドル、プロフィットファクター 1.77、勝率45.68%(37勝44敗)、最大ドローダウン 0.62%(6.2% / lot)となりました。
15時エントリのときは純益 314.11ドル、プロフィットファクター1.56、105回 なので1回あたりの期待値は少しいいと言えます。
*
上記のようになる理由を考えてみました。
ロンドン勢はデイトレード派が多いので、ロンドン時間のし掛けがうまくいくと、ニューヨーク時間の始まる少し前(日本時間で午後9時前後)に利益確定をするようです。
ニューヨーカーたちはロンドン時間の動静を見て決めますので、上昇トレンドだと思うとそれに乗る人と逆転を試みようとする人の割合が5:3くらいなんじゃないでしょうか。
途中の経過で勝率は5割程度になるものの、トレンド方向にいる時間帯のほうが長く、値幅も大きいので利益確定を適宜行えばプロフィットファクター 1.77 くらいの利益にはなるのではないかと。
もう少し調べてプログラムに手を入れてうまくいけば、これを別プログラムとして稼働させるつもりです。
###
あるブログの記事「移動平均線クロスでエントリーするEA(フリーEA)」を読んで、「よし久々に作ってみよう」と思いました。
超シンプルなものはもう 6年以上前に作りましたから、最近覚えた技を練り込みます。
できた。
厳密には平均線クロスではなく、2本の LWMA(線形加重移動平均線) をフィルタ的に使うことになりました。
つまりクロスさせないで使う・・・アレ、主旨が変わってしまった。
買いエントリ
のすべてが揃ったとき。
売りエントリ
のすべてが揃ったとき。
エグジットは、
のどれかが成立したときにしました。
2021/1/1-2021/5/29 ドル円 15分足 1万通貨


取引数120回、純益 366.67ドル、プロフィットファクター 2.57、勝率41.67%(50勝70敗)、最大ドローダウン 0.49%(4.9% / lot)となりました。
勝率はよくないですが、回数と収益、資産曲線の形状はなかなかいいです。
ほんのちょっとブレイクアウトをかましたトレンドフォローなので、勝率はこんなものでしょう。
指標を移動平均線2本しか使っていないわりにはがんばっているのでは。
気に入ったので、来週から 1万通貨で運用テストに入ります。
//
// ys2MA01a.mq4
// 愛称「2本のチカラ」
// エントリ、エグジットは LWMA 2本を使う
// 15分足でよい結果//マジックナンバーの定義
#define MAGIC 2021060401//パラメーターの設定//
extern double Lots = 0.1; //取引ロット数
extern int Slip = 10; //許容スリッページ数
extern string Comments = “ys2MA01a”; //コメントextern int Fast_period = 10 ;
extern double margin = 0.022 ;int ma1 = 30 ;
int ma2 = 100 ;extern int in_time =8; // 取引開始時間(サーバー時間)
extern int out_time = 11; // 取引停止時間(最大24)//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0; //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0; //売りポジションの決済注文の結果をキャッチする変数int OS1 ;
int OS2 ;
double OOPL;
double OOPS;int B_cnt = 0 ;
int S_cnt = 0 ;extern double ILC = 5.0 ;
extern int TeikyuuYoubi = 0 ; // 定休曜日(0=日, 1=月, 2=火, 3=水, 4=木, 5=金)int start()
{double lc = ILC;
if(( Digits ==3 ) ||(Digits ==5)) lc = lc*10.0 ;if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;
if ( DayOfWeek() == TeikyuuYoubi ) return(0) ;
double lwma1 = iMA(NULL,0,ma1,0,MODE_LWMA,PRICE_CLOSE,1);
double lwma2 = iMA(NULL,0,ma2,0,MODE_LWMA,PRICE_CLOSE,1);
double lwma1p = iMA(NULL,0,ma1,0,MODE_LWMA,PRICE_CLOSE,2);
double lwma2p = iMA(NULL,0,ma2,0,MODE_LWMA,PRICE_CLOSE,2);
double lwma1pp = iMA(NULL,0,ma1,0,MODE_LWMA,PRICE_CLOSE,3);int trendy = 0;
if ( lwma1 > lwma2 && lwma1 > lwma1p && lwma2 > lwma2p && (( lwma1 – lwma1p ) > ( lwma1p – lwma1pp ) ) ) trendy = 1 ;
if ( lwma1 < lwma2 && lwma1 < lwma1p && lwma2 < lwma2p && (( lwma1 – lwma1p ) < ( lwma1p – lwma1pp ) ) ) trendy = -1 ;if ( B_cnt > 0){
if ( B_cnt > Fast_period) B_cnt = Fast_period ;
double FastLL2 = Low[iHighest(NULL, 0, MODE_LOW, B_cnt, 2)];
}
if ( S_cnt > 0){
if ( S_cnt > Fast_period) S_cnt = Fast_period ;
double FastHH2 = High[iLowest(NULL, 0, MODE_HIGH, S_cnt, 2)];
}//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
OOPL = OrderOpenPrice();
if( ( OOPL – lc*Point >= Close[1] || Close[1] < FastLL2 – margin || Close[1] < lwma1 )
&& ( Ticket_L != 0 && Ticket_L != -1 ))
{
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Pink);
if( Exit_L ==1 ) {Ticket_L = 0;}
B_cnt= 0 ; S_cnt = 0 ;
}//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
OOPS = OrderOpenPrice();
if( ( OOPL – lc*Point >= Close[1] || Close[1] > FastHH2 + margin || Close[1] > lwma1 )
&& ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Aqua);
if( Exit_S ==1 ) {Ticket_S = 0;}
B_cnt= 0 ; S_cnt = 0 ;
}//買いエントリー
if( trendy >0 && Close[1] > High[2]
&& (Hour() >= in_time && Hour() < out_time)
&& ( Ticket_L == 0 || Ticket_L == -1 )
&& ( Ticket_S == 0 || Ticket_S == -1 ))
{
Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Pink);
B_cnt= 1 ; S_cnt = 0 ;
}//売りエントリー
if( trendy <0 && Close[1] < Low[2]
&& (Hour() >= in_time && Hour() < out_time)
&& ( Ticket_S == 0 || Ticket_S == -1 )
&& ( Ticket_L == 0 || Ticket_L == -1 ))
{
Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Aqua);
S_cnt= 1 ; B_cnt = 0 ;
}return(0);
}
★★★☆☆
うちのTVの東芝レグザ用の USB外付けハードディスクのうちの1台がときどき止まるようになり、家人からクレームが。
まあ寿命ですから。
TV本体の調子も悪いので、レグザが死ねば特殊プロテクトのため録画したのとは異なる TVでは観られなくなる USB外付けハードディスクよりは、どの TVでも あるいはPCでもスマホでも観られるネットワークHDD(NAS)がいいだろと思ってこれを買いました。
特殊な設定は不要で、ルーターにつなぐとすぐに認識。
これには簡単すぎてビックリ。
ぼちぼち壊れそうなディスク内の番組をムーブ(プロテクトを解除してコピーするので東芝ではダビングと呼んでいるみたい)していくことにします。
###
|
|
今年はカツオが豊漁らしいです。
というわけでもありませんが、4月に頼んでいた高知県黒潮町の「わら焼き戻りかつおの塩たたき」をいただきました。うまし。
じつはこれをもらうのは2回めですが、当たり外れなく美味しいです。
ということで、3回め以降も頼みたいと思います。
###

前回「アメリカ株投資 2021-5-25」の続きですが、本日は純益(含み益)がはじめて 100万円を突破しました。
ここ数日は安定して株価は上昇していますね。
ということで特に買い増しはしていないのですが、10万円近く一気に増えた印象。
評論家や Youtuber サンたちの1~2週間前の悲観論はウソのように消えていますね。
ここ数日は FIRE(お金をためて早期リタイア)業界でも「1000万円を米国増配株投資を続けていればそれでOK」というネタが多いです。
このシミュレーションのように毎年1億円の分配金がもらえたらそりゃ理想ですが、住むところがあれば年間 500万円でそこそこ優雅なリタイア生活が送れるのではないでしょうか。
###
「人工知能(AI)は画像認識が得意なので、レントゲンやCT/MRI の読影の仕事はなくなるのではないか」と言われて久しいです。
そしてディープラーニングにより AI 自体が医師の指導(ティーチング)なしに自分で勝手に特徴表現を学習していくことができるようになってさらに現実性が大きくなった、と言われるようになりました。
でも学習の過程や推論の過程を言語化できないので人間に完全に置き換わるのは難しいのではないかとも言われるようになりました。
しかし、この問題を対処しようという試みもあり、また人間サマには不利になってくるわけです。
*
でも彼らの学習のプロセスを言語で説明されても専門家以外の人間が理解できるものでしょうか。
たとえばある AI が「人類滅亡の確率は 75.56%」とか言ってその根拠を説明したとして何の知識もない人がその含まれた意味(前提条件など)を理解できるとは思えないですね。
実際のプロセス(たとえば、第45層で畳み込んだものを第44層に戻したが、第43層から降りてきたB因子により打ち消されて・・・云々)を人間の言葉(Aという所見は B,C,X などの疾患で見られるが、他の身体状況を考えるとどれも考えにくい・・・云々)などにうまく変換して表現できるのでしょうか。
*
それに、AI には体がないので、体を持つ人間を対象にする医学というものは本来不得手なはずです。
患者の動き、苦痛、臓器の位置関係から来る不都合などは知識として取り込んである程度「理解」できるかもしれませんが、「体感」や「体得」はできないわけです。
AI に体を与えようと考える人もいますが、体を与えると「生存本能」という厄介なものが生まれるかもしれませんしねえ。
これが生まれると人類の敵になるかもしれませんので、AI に体感させることはいろんな意味でかなり難しいのではないかと思います。
*
ということで、しばらくは画像診断医の仕事はなくならないと思います。あと10年くらい?
その後は AI と一般医との間の通訳とか、AI の出した結果を論評する評論家とかいう、ちょっと変わった仕事内容になるのじゃないかなぁ。
画像診断AI をうまく使いこなす立場になるといいのです。
###
|
|
大阪府泉佐野市に1万円寄付するともらえます。
訳ありなのは飲食店の需要が減って在庫がダブつきぎみだからだそうです。
オーストラリアまたはアメリカ、オランダ牛のハラミ(横隔膜)を泉佐野市で氷温熟成させ、タレに漬込んだものです。
うちにはオランダ産のが冷凍で来ました。
本日食したところ、肉質のしっかりした肉で、タレとの相性もよく、美味しくいただきました。
###
|
|
たまには本業の本も紹介しておこう。^^
「臨床画像」という放射線科医師用の雑誌の増刊号。
日常の仕事に役立ちます(ウロ覚えのところを潰しておくという意味で)。
全く初耳というものは2つほどしかなかったけれど、持っているものを棚から取り出してまた秩序正しく並べ直すだけで次から見つけやすくなるのと同じで、知識を再整理するのにはこの手の本は非常に役に立っています。
###

東京時間(夏時間では午前9時から午後3時まで)の高値を上に抜けたらブレイクで買い、低値を下に抜けたら売りという有名な手法(いわゆる東京BOX;別称あり)です。
第2週目のデータはほぼ実測できました(まだあと4時間ほど残っていますが、たぶんもう発動しないでしょう)。


前半3回分のデータが悪かったので後半は少しパラメーターを変えました。
4勝3敗。勝ち7090円、負け1710円で、差し引き 5380円。
あとから考えるとパラメーターのせいでなく、相場の動きのせいだったと思います(変えたのは関係のないパラメーターでした)。
特定の時間帯に限られた特異性を利用した手法とは言え、基本はブレイクアウト法なのでブレイクアウトが起きないと発動しませんし、ブレイクアウトがある程度続かなかったりあるいはすぐに反対の方向に動くと損になってしまうのです。
勝率は低いがたまにバカ勝ちすることだけが取り柄の手法です。
今週 後半に勝てたのは大きな波が来たから。
ということで、3週目もこのまま作動させます。
ただ、根本的な改良をそろそろ考えてみたい(もっといい手があるかもしれない?)とは思っています。来週以降の研究課題ですね。
*
しかし、これを人間の手で(いわゆる裁量)やっている人がいるのですよ。
さすがに午後4時から翌朝6時までずっと画面とニラメッコしている人はいないでしょうが・・・いや、たくさんいてたりして。
私は自動売買プログラムにしているので夜はゆっくり寝ております。
ときどき気になって夜中に目を覚ましたとき PCをチェックしたりしていますが、悪い結果だとその後寝られなくなったり・・・
でもまあ、手動(裁量)でやるよりはよっぽど平和です。
夜中起きていて、昼間寝不足でヘマして、しかも利益が出なかったら、最悪ですよね。
[FX] Tokyo Box(ロンドン・コーリング) の新作プログラム (4) 1週間実働結果
###
★★★☆☆
2015年の本なので少し古いですが、歴史と基礎が学べます。
現在の世界は第三次人工知能ブームにあたり、第二次まで乗り越えられなかった壁をディープラーニングで乗り越えることができたというのがその原動力となっています。
ディープラーニングによって AI が自分で「特徴表現学習」を行うのがエポックメイキングなできごとだったのです。
これができたから人間が AI を「指導」しなくても勝手に進化していくのです。
しかし、AI は肉体を持たないことからの限界があり、人間の脅威にはなりえないということです。
ああ、よかった。
AI とうまく付き合っていけたらいいなと思います。
肉体を与えちゃダメってことですね。
逆に人間のほうが肉体を捨てたりして・・・
###
「Forex Technical Indicators」という裁量トレーダー用の手法を取り上げているブログがありまして、その 2018-6-10 の記事で、
「【損小利大が狙えるトレード手法】 精度もなかなかよくスイング向きだが上位時間足の確認で短期取引も可能」
というのがありました。
「1時間足から日足に向いた手法です。精度が良かったので、アラートとメール機能がついたインジケーターも一緒に紹介することにしました。」
ということなので読んでみると、
Triggerline というインジケーターでエントリ&エグジットする簡単な手法で、AO(オーサムオシレーター)と AC(アクセラレーターオシレーター)をエントリフィルタに使っています。
このページでの AC の解説がちょっと解せないのですが、手法自体は理にかなったものです。
買いエントリーの場合
売りエントリーの場合
エグジットは裁量のためかアバウトだったので、とりあえず TriggerLine の色の反転とすることにします。
Triggerline のプログラムソースをゲットして読んでみたのですが、結構ややこしい計算をしています。
特殊な加重平均みたいです。
計算式から考えるに、思想的になんとなく HMA(Hull MA=ハル移動平均)に似ているなと思ったら、

20HMA(黄色)とTriggerline(青と赤)がほぼ同じじゃないですか。
ここで問題になるのは Triggerlineの色の変化(=傾きの変化)のタイミングだけでその値はまったく使わないのですが、20HMA とは 傾きの変化のタイミングが一致しているだけでなく、値もほぼいっしょ。
これはビックリ。
20HMA で代用しちゃえ!
ということで、タイムフィルタと ACAOフィルタだけ加えて EA を作成しました。
2021/1/1-2021/5/25 ドル円 15分足 1万通貨


取引数101回、純益 181.89ドル、プロフィットファクター 1.77、勝率61.39%(62勝39敗)、最大ドローダウン 0.51%(5.1% / lot)となりました。
あまり良くないですが、資産曲線は右肩上がりでなかなかいいです。
売りの場合の勝率が低いので、買いエントリだけにすると、
取引数128回、純益 343.26ドル、プロフィットファクター 2.40、勝率57.43% 73勝55敗、最大ドローダウン 0.41%(4.1% / lot)
となりました。

回数も増え純益も大幅アップ、ドローダウンも減り、資産曲線もよりきれいになりました。
売りのエントリが保持している期間に現れる買いの絶好のタイミングを逃していた(買いの勝機を売りが邪魔していた)ってことでしょう。
これならテスト運用してもいいかなというレベルじゃなイカ。
###
しばらくアメリカ株がプチ暴落していましたね(いわゆるイエレンショック)。
本日はだいぶ戻っています。
で、私は今回のプチ暴落のときに しこたま買い増ししました。

総額 9281699円(うち純益 913917円)。
前回「アメリカ株投資 2021-4-29」のときは、

総額 7802064円(うち純益 910455円)ですから、この間に新たに 140万円以上投入したことになりますね。
これからはコロナショックの影響がゆっくりと解消されて金利も上がってくるので、そろそろ狂乱相場は終わって安定飛行になるかと思います。
定期買い増し戦略(毎晩チェックして下がっているものだけ買い増し)はそろそろおしまいにして、「定期リバランス+プチ暴落買い増し」に戦略をシフトしていくのがいいかなと思っています。
###
外国為替(FX)の世界では アノマリーと呼ばれる いろんな経験則があります。
曜日特性もその一つ。
トレンドフォロワー型の自動売買プログラム(EA)を使っているとよく実感されますが、この曜日はいつも調子が悪いよなあと思うときがあります。
この前作ったトレンドフォロワー型EA でも曜日毎に調べてみると、今年のユーロドルでは

のように、金曜日(Youbi=5)の場合が一番良く、火曜、木曜、月曜が続き、土曜日(Youbi=6)は市場がお休みなのでゼロなのですが、水曜日はなんとマイナス(ドル円でも水曜日のみマイナス)。
この前作ったスキャルピング型(トレンドのないときに発動)では火曜日がマイナスになりました(ドル円では月曜日のみマイナス)。
ユーロドルでは火曜日がトレンドの発生確率が高いようですね。
通貨ごと EA ごとにこういう傾向を知っていれば、EA のスタメンを曜日毎に変えるという「監督技」が使えますね。
MT4 のプログラムで曜日特性を知るのには、
宣言部で
extern int Youbi ;
start関数の最初のほうで、
if ( DayOfWeek() != Youbi ) return(0) ;
と書いておけば OK です。
あとはストラテジーテスターで Youbi という変数に対して 1から5の場合を調べるだけ。
簡単ですね。
###
TDI は traders-dynamic-index というファイルネームで提供されているインジケーターで、RSI を平滑化したものをメインとシグナルに使い、そのボリンジャーバンド(期間34、偏差 1.618)とともにサブウィンドゥに表示してくれます。
海外ではとても人気だそうです。
プログラムソースが入手できなかったので、FX-EA System Project さんの下の記事「海外トレーダーが主流で活用する4つのインジケーターを1つにした『TDI(Traders Dynamic Index)』について徹底解説してみた」に書いてある方法を試して作成しててみます。

このとおりに作ってみると、

中央が traders-dynamic-index の実行ファイルで作られた正しい TDI、一番下が FX-EA System Project の記事を参考にして作ったもの。
かなり似ていますが、
と、若干の差が。
RSI を終値で使っているのが違う原因か?
EA のフィルタとして使うのなら大きな問題はない(ズレても時間足で1本程度)ような気もしますが、ちょっと使いづらいですかね。
いずれにしろ RSI 自体を私はあまり好まない(ストキャスのほうがはるかに好き)ので、活用するかどうかは不明です。^^
###
『FXメタトレーダーで儲けるしろふくろうのスーパー投資術』という良書で紹介されている「しろふくろう(著者)の必勝システム」のうちの一つ「Easy Trade システム」について。
平均足を PAC(Price Action Channel)というものと組み合わせるのが骨子ですが、それに原法では TDI を組み合わせるところをしろふくろうさんは 4MTF-CCI と組み合わせています。
原法は Forex TDS という海外コミュニティサイトで発表された「synergy trading method」で、これについては以前の記事「[FX] Synergy Trading Method」について書きました。
今回はしろふくろうさんの改造案を加えたもの+アルファのお話になります。
*
平均足はローソク足を改良したもので、平滑化してノイズを減らすという最大の特長があるため、裁量にも自動売買プログラム化にも非常に優れているメソッドの一つです。
PAC(Price Action Channel)は一般的にはレジスタンスラインとサポートラインに挟まれたチャンネルのことを言いますが、ここでは上限を高値の 5SMMA、下限を低値の 5SMMAとした特殊なものを指します。
しろふくろうさんは 15分足ベースで使い、15分足、1時間足、4時間足、日足の CCI(期間はどれも14)をフィルタに利用。
ちょっとやってみましたが、あまりうまくいかないので、1時間足ベースで使い、1時間足、4時間足、日足の 3つのマルチタイムフレーム CCI(期間はどれも14)をフィルタに使用しました(結果的には上位足の2本の CCI のみでも OKでした)。
2021/1/1-2021/5/21 ユーロドル 1時間足 1万通過

メインウィンドゥに平均足と PAC、サブウィンドゥに 4時間足相当の CCI を表示しています。
ドル円、オージー円、ポンド円、ユーロフランで結構利益が出ます。ただし、どれも日本時間で 15時から16時までにエントリ時間を制限しないとほかの時間帯で損失が出てパーとなります。
この中ではユーロドルが一番です。


取引数17回、純益 196ドル、プロフィットファクター 5.27、勝率70.59%12勝5敗、最大ドローダウン 0.34%となりました。
ただ、あまりにも取引回数が少ないです。
それに後半の勝率低下がこれからすぐには利用できないという感じですね。
デモサーバーで試してうまくいきそうになるのを待ちますか。
*
それにしても「日本時間で 15時から16時」というのが笑えます。
この時間帯はロンドン市場開催直前でロンドンの為替鬼たちが仕掛けてくる「魔の時間帯」だからですね。
一番価格が動きやすいですが、上下どちらに行くか、その後どちらに展開するかが読みにくい時間帯でもあります。
そこをこの勝率ですませてくれるとは非常にありがたいとは言えます。
###
前回の記事「Tokyo Box(ロンドン・コーリング) の新作プログラム (3)」の続きです。
東京時間(夏時間では午前9時から午後3時まで)の高値を上に抜けたらブレイクで買い、低値を下に抜けたら売りという有名な手法(いわゆる東京BOX;別称あり)です。
固定利益確定、固定損切りの指定あり、早朝に強制的に決済という条件は同じですが、強制決済時間を指定可能にしました。トレーリングストップでも引っ張れるようにもしました。
利益確定の値を非常識なくらいに上昇させておくと、トレーリングストップが効くようになります。逆にトレーリングストップ幅を非常識なくらいに上げると、固定利益確定が(先に)効くようになります。
*
今回は実働させたデータが途中でトラブったので、「2021/1/1-2021/5/15 ドル円 15分足 1万通貨」で設定したパラメータで今週(2021/5/17~2021/5/22)1週間だけ動かした場合のストラテジーテストでの結果を示します。
取引数8回、純益 40.36ドル、プロフィットファクター 2.12、勝率 62.50%(5勝3敗)、最大ドローダウン 0.21% と割合いい結果でした。
稼働途中でアメリカの「しばらく金利は上げないよ」宣言があったため急に円安に変わって損切りになったのが1つあり、痛かったですがトータルでは上々の成績かなと思います。
来週も実働させます。
他に稼働させ始めたプログラムも4つあり、なかなか管理や評価がたいへんです。
//
// ysTokyoBox01b.mq4
// ボリ平 ロンドンコーリング を改変 15分足推奨
// 東京時間(日本時間で9-15時)の高値、安値のブレイク
// エントリを改変 トレーリングストップ 強制終了時間指定
// クロス円用(ドル円推奨)//マジックナンバーの定義
#define MAGIC 2021052203//パラメーターの設定//
extern double Lots = 0.1; //取引ロット数
extern int Slip = 10; //許容スリッページ数
extern int End_Time1 = 21; // エントリの門限(10-23)
extern int End_Time2 = 22; // 強制終了の門限(10-24)
string Comments = “ysTokyoBox01b”; //コメント//—- input parameters
//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0; //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0; //売りポジションの決済注文の結果をキャッチする変数int OS1 ;
int OS2 ;
double OOPL;
double OOPS;extern double ILC = 15.0 ; 固定ロスカット
extern double ITP = 20.0 ; 固定利益確定
extern double margin = 0.001 ; 判定用マージンdouble TK_high = 1000.0 ;
double TK_low = 0.0 ;double MaxHigh ;
double maxhigh ;
double MinLow ;
double minlow ;int TSPeriod = 10;
extern double TSWidth = 0.22 ;// トレーリングストップ幅(円)int start()
{if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;
double lc = ILC;
if(( Digits ==3 ) ||(Digits ==5)) lc = lc*10.0 ;
double tp = ITP;
if(( Digits ==3 ) ||(Digits ==5)) tp = tp*10.0 ;// 第一金曜日(指標発表時)は早めに抜ける
if (DayOfWeek() == 5 && Day() <= 7) {End_Time1 = 15; End_Time2 = 15;}if (Hour() == 9 && Minute() == 0) {
int LT = 6;
TK_high = iHigh(NULL, 60, iHighest(NULL, 60, MODE_HIGH, LT, 1));
TK_low = iLow(NULL, 60, iLowest(NULL, 60, MODE_LOW, LT, 1));
MaxHigh = TK_high ; MinLow = TK_low ;
}maxhigh = Low[ iHighest(NULL, 0, MODE_LOW, TSPeriod ,1)] ;
if( maxhigh > MaxHigh ) MaxHigh = maxhigh ;
minlow = High[ iLowest(NULL, 0, MODE_HIGH, TSPeriod ,1)] ;
if( minlow < MinLow ) MinLow = minlow ;//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
OOPL = OrderOpenPrice();
if( ( Bid < TK_high – lc*Point || Bid > TK_high + tp*Point || Bid < TK_low || Bid < MaxHigh – TSWidth || Hour() == End_Time2 ) && ( Ticket_L != 0 && Ticket_L != -1 )) {
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Green);
if( Exit_L ==1 ) {Ticket_L = 0;}
TK_high = MaxHigh ;
}
//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
OOPS = OrderOpenPrice();
if( ( Ask > TK_low + lc*Point || Ask < TK_low – tp*Point || Ask > TK_high || Ask > MinLow + TSWidth || Hour() == End_Time2 )
&& ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Orange);
if( Exit_S ==1 ) {Ticket_S = 0;}
TK_low = MinLow ;
}//買いエントリー
if( (Close[1] > TK_high + margin) && Hour() >= 9 && Hour() < End_Time1
&& ( Ticket_L == 0 || Ticket_L == -1 )
&& ( Ticket_S == 0 || Ticket_S == -1 ))
{
Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Green);
}//売りエントリー
if( (Close[1] < TK_low – margin) && Hour() >= 9 && Hour() < End_Time1
&& ( Ticket_S == 0 || Ticket_S == -1 )
&& ( Ticket_L == 0 || Ticket_L == -1 ))
{
Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Orange);
}return(0);
}
###
|
|
宮崎県都農町(つのちょう)に 16000円寄付するともらえます。
本日冷凍で届きました。
合計 4.68kg となっています。
冷凍庫に入らないので、息子の家におすそ分け。
うちは 早速夕食に 生姜焼きで 堪能いたしました。
###
異国の戦士さんという作者の作った自動売買プログラム「異国のゴールデンゲート」がなかなかよいという評判でした。
本日、バックテストができる無料版があるというので、ダウンロードしてみました。
ダウンロードサイト⇒ https://www.gogojungle.co.jp/systemtrade/fx/27553
MT4 のストラテジーテスターでバックテストすると、すばらしいです。


期間は2020年1月1日から昨日までの結果です。
自分で作ったプログラムは特に昨年はうまく利益を挙げられないものが多いのですが、これはよく働いています。
1万通貨といいながら最大5ポジション持つのですが、その割に利益は少なめですね。回数が少ないからでしょう。
しかし、大きなドローダウンはなく安心して使えそうです。
なかなかよさそうなので、製品版を買ってしまいました。
本日からリアルサーバーで稼働させます。
###
株やFX のチャートで価格の推移を表す ローソク足は有名ですが、同じく日本で考案された平均足というものがあります。
⇒ 平均足の説明
平均足のメリットとしては、
デメリットとしては
などが挙げられます。
ローソク足と平均足の解離としては、ローソク足で上ひげの長い「上影陰線」の場合でも、平均足では陽線になってしまいます。上影陰線は下降を示唆するサインですが、平均足では陽線なので真逆に捉えられることになります。
そのため自動売買プログラム(EA)で平均足をトリガーに使う場合、ローソク足での判定も加えることに私はしています。
これで EA を今までいくつも作ったのですが、不思議と4時間足と30分足での成績がよいが、他の時間足はいまいちなんです。
理由はわかりませんが、4時間足と30分足の利用者が少ないので、ストップハントなど逆に仕掛ける大口投資家によるノイズが排除されるためかなという気がしております。
ということで、簡単なプログラムを作ってみました。
平均足1本と移動平均線1本しか使っていない超シンプルなもの。
たったそれだけです。
2021/1/1-2021/5/15 ユーロドル 4時間足 1万通貨


純益 502ドル、プロフィットファクター 1.79、勝率 48.65%、最大ドローダウン 0.99% と大したことはありませんが、4時間足なので回数が 74回しかないことを考えるとなかなかじゃないでしょうか。
「ユーロドルはこの期間ずっと上げ基調だったからダロ」と鋭いことをおっしゃる人もいるかもしれませんが、上の結果では 買いポジションより売りポジションのほうが勝率は高いのです。売りも買いも回数同じだし。
なにしろロジックもプログラムも超簡単なのでこの結果は・・・ギャップ萌えしてしまいます。
//
// 「傾いた平均台」 4時間足用
// エントリ:平均足の色
// フィルタ:SMA の傾き
// フィルタ:タイムフィルタ
// イクシット:平均足が陰転//マジックナンバーの定義
#define MAGIC 2021051901//パラメーターの設定//
extern double Lots = 0.1; //取引ロット数
extern int Slip = 10; //許容スリッページ数
extern string Comments = “”; //コメントextern int MA_PERIOD = 20 ;
extern int in_time = 4; // 取引開始時間(0以上)
extern int out_time = 22; // 取引停止時間(24以下)//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0; //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0; //売りポジションの決済注文の結果をキャッチする変数
int OS1 ;
int OS2 ;
double OOPL;
double OOPS;int start(){
if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;
double HA_open1 = ( iClose(NULL, 0, 2) + iOpen(NULL, 0, 2) ) / 2.0 ;
double HA_close1 = ( iClose(NULL, 0, 1) + iOpen(NULL, 0, 1) + iHigh(NULL, 0, 1) + iLow(NULL, 0, 1) ) / 4.0 ;double sma1d = iMA(NULL,0,MA_PERIOD,0,MODE_SMA,PRICE_MEDIAN,1);
double sma1dp = iMA(NULL,0,MA_PERIOD,0,MODE_SMA,PRICE_MEDIAN,2);//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
OOPL = OrderOpenPrice();if( ( HA_open1 > HA_close1 )// || ( OOPL – lc * Point >= Close[1] ) )
&& ( Ticket_L != 0 && Ticket_L != -1 ))
{
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Red);
if( Exit_L ==1 ) {Ticket_L = 0;}
}//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
OOPS = OrderOpenPrice();
if( ( HA_open1 < HA_close1 )// ||( OOPS + lc * Point <= Close[1] ) )
&& ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Blue);
if( Exit_S ==1 ) {Ticket_S = 0;}
}//買いエントリー
if( HA_open1 < HA_close1 && sma1d > sma1dp && Close[1] > High[2]
&& (Hour() >= in_time && Hour() < out_time)
&& ( Ticket_L == 0 || Ticket_L == -1 )
&& ( Ticket_S == 0 || Ticket_S == -1 ))
{
Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Red);
}//売りエントリー
if( HA_open1 > HA_close1 && sma1d < sma1dp && Close[1] < Low[2]
&& (Hour() >= in_time && Hour() < out_time)
&& ( Ticket_S == 0 || Ticket_S == -1 )
&& ( Ticket_L == 0 || Ticket_L == -1 ))
{
Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Blue);
}return(0);
}
###
★★★☆☆
作家の関裕二さんの著作はたくさんあって1冊ずつ読むとたいへんで、間延びするためか視点もぼけてしまいますが、この本は作者の考えの要諦がまとめられており、他の本を読む前にこれを読んでおくと非常に理解が進みます。
というかこれを読んだら、他の著作は読まなくてもいいかも。
*
ヤマト畿内説をとっているのがちょっとアレですが、それ以外の考えはなるほどと思わせます。
古代豪族の葛城、蘇我、物部などの正体も合点がいきます。
日本の寄生虫である藤原氏の出自もたぶん合っているのではないでしょうか。
*
全部ではありませんが、日本古代史の謎の多くが なんとなくわかってしまう、面白い本です。
とはいっても、諸説ありますケド。
###
昨日の記事の 「15分足スキャルピング自動運転プログラム」は、トレンドのないときと正の向きのトレンドのあるときのどちらでも作動する(つまりトレンドがある状態で逆向きに入ることを排除していただけ)ようにしていたのですが、2つに分けることにしました。
の2つの場合です。
片方の条件がそろってエントリしている状態で、もう片方の条件が成立した場合エントリを逃してしまうわけですから、やはり分けるべきですね。
ロジックは前回と共通
2021/1/1-2021/5/15 ドル円 15分足 1万通貨での結果は、
トレンドの認められないとき用

トレンドのあるとき用

合わせると 655ドルと利益は増えました。回数は283回と、100回分も減ったのに。
*
一つにまとめるとカッコはいいのですが、やはり最適のパラメーターをあてがってやることができないので、中途半端になるってことでしょうか。
試運転は ドル円とユーロドルでやってみようと思っています。
試運転すれば改良点がまた思いつくでしょう。
それまでプログラムソースは非公開とします。
翌日の朝、ドル円とユーロドルとにトレンド系とノントレンド系の合計4つの EA(自動売買プログラム) をしかけてから、夕方帰宅したら3回作動していました。
2勝1敗で、4586円の利益。
ユーロドルのトレンド系が大きな利益をあげてくれましたが、これはめったにないことであり、初日からはラッキーでしたね。

なにはともあれ このまま続けてみます。
###
最近は FX関係のブログをいろいろ読んでいます。
「MT5・MT4を使ってFX」というサイトで、「超絶シンプルなスイス円朝スキャEA~MT4無料EA」という記事を読んでいると、
“朝スキャEAを作るのは非常に簡単です。 タイムフィルターと逆張りロジックを組み合わせればいいだけなのであまり頭を使う必要はありません。”
と書いてありました。
朝スキャというのは朝の動きの少ない(トレンドの発生しにくい)時間帯にスキャルピングというテクニックで利益を得ることを言います。
私は今までスキャルピング系のプログラムはあまり書いたことがなかったのですが、「そうかそんなに簡単なのでいいのか、じゃあ1個作ってみるか」と記事をヒントに作ってみました。
ただし、朝の時間に限定することは考えていません。
ロジックはシンプル。
としました。
2021/1/1-2021/5/15 ドル円 15分足 1万通貨


純益 558ドル、プロフィットファクター 1.63、勝率 44.13%、最大ドローダウン 0.66% と大したことはありませんが、日本時間で午後9時から午後6時までしか動作させていないのに回数が 383回。1日4回も起動してくれるのはうれしいですね。
資産曲線も回数が多いため滑らかに見えます。
まだちょっと改善の余地がありそうですが、明日からテスト運用してみますか。
###
372手法 というのは 2ちゃんねる(現在は「5ちゃんねる」)で発表された FX の手法です。
原法は3つの隣り合った時間足のパラボリックSR(以下PSR)を使うシンプルな方法で、
というもの。
こちらの解説が詳しいです。⇒ [fx-ea-system-project.com]372手法
15分足がよいといいますが、3つの時間足を使ういわゆる 3MTF(マルチフレーム)は、{15分、30分、60分}の組み合わせが最も間隔が狭い(2倍&2倍)ので当然でしょうか。
時間足の間隔が広いとトレンドが反転してから PSR が反転するまでのタイムラグが大きすぎて、最初のおいしいところはもちろん第二波動以降も取りこぼしてしまいそう。
私はパラボリックに根本的な弱点があると思っているのですが、やってみました。
原法ではトレンドのあるときはもちろん利益が出るのですが、ロスが多すぎるなと感じました。
ということで、原法に 固定ロスカットとタイムフィルタ(トレンドのない時間帯を無視)、ACAOフィルタを加えました(これらはどれもつけないときより有効です)。
一目均衡表の雲を使ったフィルタもやってみましたが、ないほうがいいようでした。
2021/1/1-2021/5/15 ドル円 15分足 1万通貨


純益 321ドル、プロフィットファクター 2.31、勝率 41.05%、最大ドローダウン 0.49% とだいぶ改善されました。取引数も 95回とまずまず。
基本的にトレンドフォロワーなので、成績にムラがあります(相場に左右されやすい)。8連敗のときはちょっとへこむかも。
ユーロドル、ユーロ円もいいですね。これらはタイムフィルタでエントリ時間がずれるので併用もできます。
「PSR自体の反転」でなく「PSRの向きの反転」で条件をつけるのはどうしても1本分よけいに遅れます(1本分ってこの場合 60分ですから)。
PSRは終値との位置関係が変わると反転するのですが、反転した後もPSRどうしの向きは変わらず、その次の足でようやく変わるからです。
そのため上の結果は次のように改変したあとのもの(プログラムソースは後述)です。
2つめの時間足での反転ではエグジットが遅すぎるので最短時間足での反転にしました。これで平均 30-15 =15分ほどエグジットが早くなりましたが、ヴィジュアルモードで検証してみるとまだまだ遅い印象です。
平均線とのクロスかストキャスの反転でエグジットしたほうがいいかもしれません(これらを採用した場合は再エントリにも制限をつける必要があるでしょうか)。
平均線とのクロスを採用するのならエントリにも平均線のクロスを使ってパラボリックなんか全く使わないほうがいいよという結果になりそうなので、今回はここでホコをおさめます。
2ちゃんねるで発表された372手法はトレンドフォロワー系の手法です。
非常にわかりやすいという特長を持っています。
ただし、エントリはやや遅めで、エグジットも遅めです。これらの特徴は長大なトレンドにはいいときもあるものの、機会損失のほうが多そうです。
原法のままで使うのはオススメしませんが、いくつかの改変を加えるとなかなかいい結果になりそうです。
パラボリックSR は私は嫌いですが、その理由はパラボリックSR の計算式にあります。
SAR=前日のSAR + AF×(EP -前日のSAR)
と思ってしまうのです。
//マジックナンバーの定義
#define MAGIC 2021051601//パラメーターの設定//
extern double Lots = 0.1; //取引ロット数
extern int Slip = 10; //許容スリッページ数
extern string Comments = “ParabolicSR_3MTF_372”; //コメントextern double ILC = 3.0 ;
extern int in_time = 9; // 取引開始時間(0以上)サーバー時間であり、日本時間ではない
extern int out_time = 11; // 取引停止時間(24以下)サーバー時間であり、日本時間ではないextern bool ACAO = true ;
double acaoF ;//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0; //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0; //売りポジションの決済注文の結果をキャッチする変数
int OS1 ;
int OS2 ;
double OOPL;
double OOPS;int start(){
int P = Period();
int Q=0;
int R=0;if(P==1){ Q=5; R=15;}
if(P==5){ Q=15; R=30;}
if(P==15){ Q=30; R=60;}
if(P==30){ Q=60; R=240;}
if(P==60){ Q=240; R=1440;}
if(P==240){ Q=1440; R=10080;}
if(P==1440){ Q=10080; R=43200;}double lc = ILC;
if(( Digits ==3 ) ||(Digits ==5)) lc = lc*10.0 ;if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;
double Psar_p1=iSAR(NULL,0,0.02,0.2,1);
double Psar_q1=iSAR(NULL,Q,0.02,0.2,1);
double Psar_r1=iSAR(NULL,R,0.02,0.2,1);if (ACAO == true){
double AC_diff = iAC(NULL,0,1) – iAC(NULL,0,2);
double AO_diff = iAO(NULL,0,1) – iAO(NULL,0,2);
acaoF = AC_diff * AO_diff ;
}
else { acaoF = 1.0 ;}//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
OOPL = OrderOpenPrice();if( ( Psar_p1 > Close[1] || ( OOPL – lc * Point >= Close[1] ) )
&& ( Ticket_L != 0 && Ticket_L != -1 ))
{
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Red);
if( Exit_L ==1 ) {Ticket_L = 0;}
}//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
OOPS = OrderOpenPrice();if( ( Psar_p1 < Close[1] ||( OOPS + lc * Point <= Close[1] ) )
&& ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Blue);
if( Exit_S ==1 ) {Ticket_S = 0;}
}//買いエントリー
if( Psar_p1 < Close[1] && Psar_q1 < Close[1] && Psar_r1 < Close[1]
// && Close[1] > cla1 && Close[1] > clb1
&& acaoF >0
&& (Hour() >= in_time && Hour() < out_time)
&& ( Ticket_L == 0 || Ticket_L == -1 )
&& ( Ticket_S == 0 || Ticket_S == -1 ))
{
Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Red);
}//売りエントリー
if( Psar_p1 > Close[1] && Psar_q1 > Close[1] && Psar_r1 > Close[1]
// && Close[1] < cla1 && Close[1] < clb1
&& acaoF >0
&& (Hour() >= in_time && Hour() < out_time)
&& ( Ticket_S == 0 || Ticket_S == -1 )
&& ( Ticket_L == 0 || Ticket_L == -1 ))
{
Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Blue);
}return(0);
}
###

Naxos から。
CD番号 8.556667。
リストと言えば、どうしてもピアノ曲ばかりになってしまいます。
私は「鐘」と「エステ荘の噴水」、「愛の夢」くらいの小曲しか最近聴きませんが、このCD ではちゃんとピアノ協奏曲からも 2曲採用しています。
交響詩からももっと採ってくれたらと思いますが、全8曲ではとてもスペースが足りませんね。こんなものでしょう。
録音はまずまず、演奏はなかなかよいです。
###
前回の記事「Tokyo Box(ロンドン・コーリング) の新作プログラム (2)」の続きです。
東京時間(夏時間では午前9時から午後3時まで)の高値を上に抜けたらブレイクで買い、低値を下に抜けたら売りという有名な手法(東京BOX)です。
固定利益確定、固定損切りあり、早朝4時に強制的に決済という条件は同じですが、トレーリングストップでも引っ張れるようにもしました。
利益確定の値を非常識なくらいに上昇させると、トレーリングストップが効くようになります。これで利益を極限近くまでとれる可能性が増えます。
逆にトレーリングストップ幅を非常識なくらいに上げると、固定利益確定が効くようになります。
そのへんはお好みで。
*
今回は 15分足で。
2021/1/1-2021/5/13 ドル円 15分足 1万通貨


純益 446ドル、プロフィットファクター 1.92、勝率 48.48%、最大ドローダウン 0.60% と割合いい結果。取引数は 132回と激増。
収益カーブも比較的きれいな右肩上がり(?)なのでいいですね。
これも前回のプログラムと同時にフォワードテストしています。
###
ついうっかり、自宅のメインPC の Windows10 のアップデートを許したら、その後 2時間ほど「スイッチを切らないで状態」を喰らいました。
ようやく今使えています。
*
使えない間は予備の PC で仕事をしていました。
クラウド型のシステムだと端末が変わっても使えるのがよいです。
*
それにしても Windows アップデートのトロさ、基本設計のマズさはなんとかならないものでしょうか。
linux なら コアが変わるくらいのメジャーなバージョンアップでしか再起動を必要としないし、再起動が必要なときも再起動自体のプロセスはだいたい数分ですむのに。
やはりクライアント出身の OS(サーバー出身でない)は使いづらいですよねぇ。
仕事にも趣味にも。
###
本日午前、義母が無事退院。
昨年から近所の有料老人ホームにお世話になっていたのですが、職員からコロナをうつされたようです。
その職員の方はあとで濃厚接触者と認定され、ご自身は検査陽性ながら発病されませんでしたが、ケアを担当していた入居者のうち、うちの義母だけが感染。
幸いに間欠的な発熱以外の症状には乏しく、重症化することもなく2週間ほどで退院できました。
後遺症もなさそうで、しばらくはコロナに対しては抗体が働いてくれるので無敵状態ですね。
一安心です。
###
数日前の記事「Tokyo Box(ロンドン・コーリング) の新作プログラム」の続きです。
東京時間(夏時間では午前9時から午後3時まで)の高値を上に抜けたらブレイクで買い、低値を下に抜けたら売りという有名な手法です。
固定利益確定、固定損切りで決済するのは前回通り。
朝方はスプレッドが開くので早朝4時までに強制的に決済するようにしました。
以前のプログラムでは一度利益確定をしてもまたすぐにエントリするという、あきれたバグがあり、それを修正しました。
今回は 15分足で。
2021/1/1-2021/5/10 ドル円 15分足 1万通貨


純益232ドル、プロフィットファクター 4.44、勝率 78.18%、最大ドローダウン 0.20% と割合いい結果。およそ85日間で取引数は 55回。
収益カーブが比較的きれいな右肩上がりでうっとりしますね。
最大ドローダウン 5% まで許容できるとすれば、初期 1万ドルほど入金した口座で 2.0ロット(20万通貨)くらいで動かせますから 1日あたり平均 55ドル弱取れるってこと?
トレーリングストップなど、もう少し改良してみますか。
###
|
|
またお買い物マラソンを楽天でやっているので、海苔、単Ⅲ電池、蛍光灯、マンゴーなどを注文。
以前頼んだこのトイレットペーパーも非常に使い心地がよいので、追加で注文。
静岡県富士市に 10000円寄付すると送料無料で送られてきます。
店でトイレットペーパーを買うのは持って帰るのが面倒ですし、なぜか気恥ずかしいような気もしますので、ふるさと納税でもらうのが一番いいです。
特徴は、
欧州生まれの新エンボス加工による高いデザイン性と優れた吸水性でシャワートイレに最適な商品です。
再生紙を100%使用しており、長さも当社従来品より10m長い40m(ダブル)と経済的。
「ハーブの香り」も配合した最高級品質の商品です。
とのことです。
###

FX で1日間から数日間程度のトレンドをフォローする方法として、いろいろなものが考案されているわけですが、今回は今まで作っていなかったアプローチとして、3つの時間足の平均足の色(つまり価格の上下)を見てエントリ&エグジットするシステムを考えました。
3つの時間足とは 1時間、4時間、24時間を想定しています。もう少し短いトレンドを相手にするのなら、15分、1時間、4時間がいいでしょう。
裁量トレードのシステムとして3つ以上の時間足の平均足を使ったものがありまして、別の指標(QQE とか DTI、MACD、パーフェクトオーダーなど)を加えてフィルタリングしているものが多いです。
今回はフィルタとしてもっともシンプルな2本の長短の移動平均線(21EMA、200EMA)をとりあえず採用しました。
それから・・・タイムフィルタは必須です。通貨により動く時間帯はある程度決まっているからですね。
*
とりあえず1時間足専用で試作。
ドル円、ポンドドルは期待はずれでしたが、ユーロドル、ドルフラン(USDCHF)がベストマッチのようです。このうちでは、スプレッドの関係でユーロドルがいいでしょう。
ユーロドル EURUSD 2021/1/1- 2021/5/8 1時間足 1万通貨


純益 402ドル、プロフィットファクター 1.90、勝率 43.64%、最大ドローダウン 1.03%とまずまずです。
4ヶ月少しの成績ですし、5万通貨(最大ドローダウン5%程度)でやれば 年率 60%相当・・・まあ、取らぬ狸の皮算用ですが。
グラフのデコボコが気になりますが、相場のトレンド出現時期によるバラツキなので、トレンドフォロワー型では宿命的なものでしょうがないでしょう。
ただ、フィルタなどもう少し改良してみる余地がありそうです。
###

TDI (Traders Dynamic Index)というインジケーターがあるそうですね。10年くらい前に流行ったもののようです。
traders-dynamic-index という名前でグーグル検索するとダウンロードサイトが見つかりました。残念ながらソース・ファイルはなく、実行ファイルのみです。
起動してみると、どこかで見たような・・
そうです、昔使った QQE と同じような感じです。
上のチャートでサブウィンドウ3つは、下から RSI、TDI、QQE です。
TDI も QQEもメイン(緑色)とシグナル(赤色)の2本が基礎で、メインは RSI そのものを平滑化したような印象。QQE のほうが TDI より滑らかです。
シグナルラインはともにメインラインの移動平均をとったもののようで、こちらは TDI のほうが QQE より滑らかで、n の数が多いのだと思います。
TDI はさらにボリンジャーバンドを加えています。QQE も昔 ボリンジャーバンドを加えたこともありましたが、使い方もほぼ同じでしょう。兄弟関係みたいなもので、どちらを使うかは各人の好みでいいと思います。
このどちらかと平均足とを組み合わせたものを自動売買ソフトにするつもりです。
###

以前、ロンドン・コーリングとか Tokyo Box、東京BOXブレイクアウト とか呼ばれているプログラムを作りましたが、ちょっと手直ししてみました。
東京BOXブレイクアウトとは東京時間では値動きが少ない(日本人以外のエコノミックアニマルたちが寝ているため)ことを利用して、東京市場での最高値をボックス上限、最低値を下限としたボックスを描き、東京時間を過ぎた以降にそのボックス圏を上抜けしたら買い、下抜けしたら売りという簡単な手法です。
こちらのブログが詳しい>Tokyo Box Breakout Strategy”が興味深いぞ!
東京BOX内には多人数の売り買いした結果としての抵抗線があるので、東京BOX自体が抵抗帯として機能します。
ロンドン市場が開けて(あるいは開ける1時間前から)金の亡者のイギリス人たちが、このボックスを避けて上に行くか下に行くか短時間の攻防を繰り広げたあとに、勝利したほうに急激に相場が動くことが多いです。
なにしろ彼らは大きく動かして大きく儲けたいわけで、一度動き出すとみんな勝ち馬に乗ってくるため、かなりの動きをすることが多いのです。
*
ということで、プログラムを自作。
まだ試作段階ですが、以前作ったものをベースに
などのロジックを新たにつけてみました。
翌朝6時クローズでもいいのですが、この閑散とした時間帯はスプレッドがとても広いので、5時に変えました。
*
現時点では夏時間しか対応していないので、今年の夏時間が始まってからのバックテストです。


純益196ドル、プロフィットファクター 1.83、勝率 55.26%、最大ドローダウン 1.03% と意外にいい結果。
100万円ほど入れた口座で 0.5ロット(5万通貨)くらいで動かせば(最大ドローダウン 5%) 1日あたり平均 30ドルくらい取れるってこと?
ほんとなら嬉しいな。
もう少しいじってからプログラム公開します。
バグがあったので、修正しました ⇒ [FX] Tokyo Box(ロンドン・コーリング) の新作プログラム (2)
###
|
|
鹿児島県出水市に 10000円寄付するともらえます。
焼豚ではなく、「いずみどり」という地鶏のむね肉を加熱処理後、鹿児島独特の甘い醤油と、柿が自然発酵しただけの無添加「柿酢」を使ったタレに漬け込んだもの。
身が締まった和風ハムといった雰囲気です。
早速ラーメンに焼豚風にスライスして乗せてみました。
酸っぱくはありません。 肉の味が濃いですね。
いろんな食べ方で楽しみたいです。
###

昨日の記事「EMA5-10-34_Signal というインジケーター」でちょっと触れた、久々に書いた自動売買プログラムですが、autoFX_HaNoo_v110 というプログラムからヒントを得たものです。
autoFX_HaNoo_v110 のソースがなくて探したところ、autoFX_HaNoo_v100.mq4 というものがヒットして見てみると、2005年に NOO@AutoFX Corp.(AutoFX Corp.社の NOOさん?) という人が作ったもののようです。
v110 は version 1.10、v100 は version 1.00 ということのようですね。
v1.00 のプログラムソースにちょっとバグらしきものがあるのですが、v1.10 の実行ファイルではそのようなバグは感じられませんので、修正されたのでしょう。
*
ということで、autoFX_HaNoo から
というロジックをいただいて、これに私オリジナルのタイムフィルタ、ACAOフィルタを加えてプログラムを作成しました。
autoFX_HaNoo_v100 のソースに「30分足、60分足以外ではうまくいきません」と書いてありますが、それ以外の時間足でも結構利益がとれます。
バックテストをいろいろやってみると、200EMA は長すぎるので、短縮してみると 5EMA や 10EMA でもいい感じ。
250EMA でもそれなりに利益が取れるので、長いトレンド方向に沿って大負けやチャブつきを避けたい人は長い EMA を、反転したミニトレンドもいただきたいという人は短い EMA を選択したらよいということでしょう。
ということで、EMA の期間は当然変更できるようにしました。
固定ロスカットも採用しましたが、平均足の反転によりエグジットされることがほとんどのようで、固定ロスカットが働く機会はあまりないと思われます。
autoFX_HaNoo_v100 のソースにあるトレーリングストップは省きましたが、つけたい人はご自由に改変ください。
ソース > http://yiwasaki.com/fx/ysHAOMA01b.mq4
2020/5/1-2021/5/1 ドル円 30分足 1万通貨


1年間で純益 760ドルと たいした利益ではありませんが、最大ドローダウン 1.09%、プロフィットファクター 1.47、勝率 38.34% は許容範囲内でしょうか。
回数が 579回と多いこと、リスクリワードレシオが高いこと、(それらによると思われる)グラフの右上がり具合に比較的バラツキが少ないことは気に入った点です。
###
連休ですが、コロナのため外出自主規制を守っています。
しばらくお休みしていた FX ですが、暇なのでまたプログラムでも書こうかなとネタを探していました。
で、昔どこかから入手したインジケーターの EMA5-10-34_Signal を試してみました。
 プログラムソースは見当たらず、実行ファイルのみですので詳細はわかりませんが、実行すると上向きの青い矢印(買いシグナル)と下向きの赤い矢印(売りシグナル)が表示されるだけの簡単なインジケーターです。
でも、矢印の出現場所は絶好な位置からかなりズレています。
名前から 5EMA, 10EMA, 34EMA を使ったクロスを利用しているものと思い、5EMA, 10EMA, 34EMA を色を変えて表示したところが上の図です。
ピンポーン。
10EMA(黄色)と 34EMA(マゼンタ)とのゴールデンクロスで買い、デッドクロスで売りのようですね。
5EMA(ライトブルー) は利益確定に使うのでしょうか(5EMA と 10EMA とのクロスでエグジットなどと使用)。
ご覧の通り、トレンド相場で役に立つことは誰もが同意するでしょうが、サインの出るのがだいぶ遅れるため、儲け損ない や 負けも かなりあります。
オシレーター系の指標を使うほうが早くサインが出ますが、長いトレンドのときに早く降りすぎるというデメリットもあり、難しいですよね。
*
同様の移動平均線のクロスを使った自動売買プログラムは昔さんざんやったので、これを発展させることは時間の無駄と思ってやめました。
で、他のプログラムを書いたのですが、これについてはまた別の日に公開しようと思います。
*
しかし、なぜ EMA の期間に (5,10,34)を採用したのか。
特に 34という存在に当惑(場違い感)を感じます。
そう言えば、オーサム・オシレーターでも期間(5,34)を使っているので、作成者が ビル・ウィリアムズの信奉者もしくはご本人?
とりあえず、EMA5-10-34_Signal はお蔵入りとします。
[FX] 久々に書いた自動売買プログラム ysHAOMA01b.ex4
###
登録していつも観ている Youtube チャンネル「とも’sチャンネル」の本日のビデオ
のタイトルをお借りしました。
個別株はたしかに10倍や100倍になる株があるのですが、どれがそうなるかを見抜くのは難しいです。
つまり宝くじのロト6などとと同じです。
当たったら非常においしいが、問題はどれが当たるかわからないこと。
それよりは ETF やファンド(ETF もファンドの一種ですが)のほうが、 非常に多種の企業の株(や債券)を組み合わせている ことから、先が予想しやすいことが上げられます。
つまり長年上がっているものはこれからも上がる確率が高いだろうと推測できます。
「個別株も同じじゃないの?」と思う人もいるかもしれませんが、現在企業の生存年齢は人の一生より短くなっていますので、いつ終末を迎えるかわかりません。
終末に至らない場合でも、個別米国株も個別日本株もあるとき突然隠していた悪材料が出て、機関投資家や外国人が逃げ切ったあとに個人の日本人投資家だけが逃げ遅れて途方に暮れる(塩漬け)という図式がお決まりです。
ETF やファンドなら潰れそうな会社は自動的に売却して代わりの優良な新人を入れて健全性を保ってくれるので、一つの会社よりも寿命は長いものが多いです(信託期間の決まっているもの除く)。
ということで、個別株で遊ぶのはほどほどにします。
*
ちなみに本日の純益はまた 90万円ラインを回復。

大きく下がった銘柄はないので、本日の買いオペレーションはありません。
###
以前に書いた記事「60歳から10万円で始める高配当株投資術 / 坂本彰」の続きです。
p54 に株式投資を成功させるためには3つのステップ
を踏む必要があると書かれています。
でも大半の人は 1と2を すっ飛ばして いきなり3から始める ので大失敗すると。
*
テニスに例えると、
ということでしょうか。
ルールを知らないで打ち方もわからないで試合に出るのでは勝つはずがありません。
*
本来の株式投資に戻りますが、言い換えると、
ということでしょう。
それぞれをしっかり納得するまで学ぶ必要があります。
「マネーリテラシーはほどほどでいいや、運用法の研究もしたくないよ」という人は、eMAXIS Slim 全世界株(オール・カントリー)という超優良投資信託を買って 10年ほど忘れておいたらいいかもしれません。
eMAXIS Slim 全世界株投信は楽天証券などのネット証券で売買手数料不要で買えます。
###

Naxos から。
CD番号 8.550052。
ピアノ独奏は Balaza Szokolay という 1961年生まれのハンガリー人。
このCD では有名曲が多いのですが、私の好きなグリークの小品(「抒情小品集」から)が2つ採用されており、お気に入りのディスクとなっています。
エンドレスでかけていても仕事に没頭できそうなオーソドックスな演奏です。
###
★★★★☆(面白すぎる)
2030年になると、今の先進技術がお互いに融合し補完し合って、種々のスーパーテクノロジーが生み出されるようになるといいます。
ある物事がデジタルで表わされるようになると、その後の進化は AI や量子コンピューターによって飛躍的に進化するとも。
やがて人間は旅に出るそうです。あるものは宇宙へ。あるものは VRをふんだんに使った電脳心理空間(サイバースペース)へ。
*
とにかく我々はこの本を読んで・・・変化についていけそうな人は変化を模索するように、ついていけなさそうな人はハイテク株を買って恩恵を受ける側に回りましょう。
###
     |


