日別アーカイブ: 2015年3月9日

[FX]ボリ平ロンドンコーリング検証

前回の記事「[FX]ロブ・ブッカーのNY Box 検証」でもちょっと書きましたが、ボリ平さん(女性です)のロンドン コーリングという手法も検証してみました。

手法自体は ロブ・ブッカーのNY Box とそっくりです。

> ロンドンコーリング手法、ハイロウズOCO手法を使って、相場にワナを仕掛けよう!

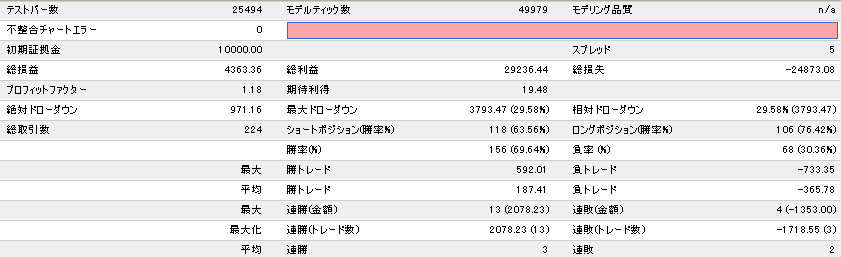
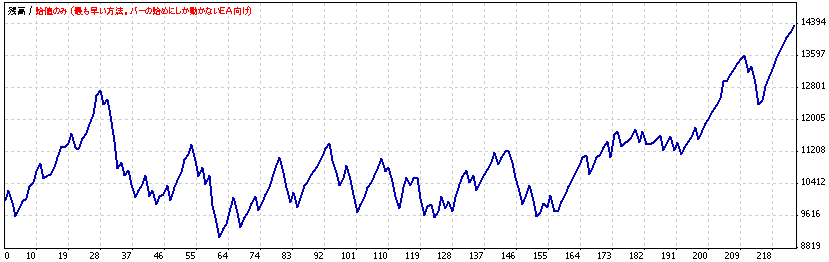
結果は、以下の通り。

ドル円 15分足 2014/1/1-2015/1/1

最初の 1/4 くらいの連敗がイタいですね。

後半3/4はなかなかいいです。

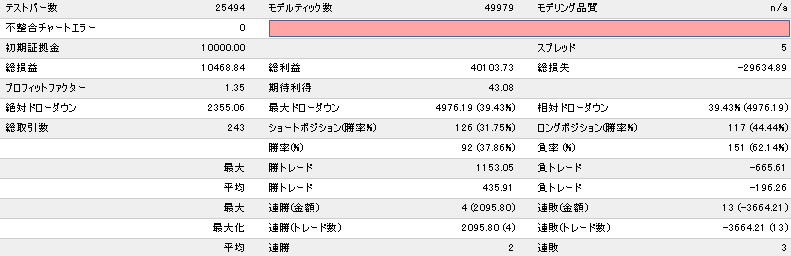
やすきー改良ロンドンコーリング

ちょっと改良してみました。

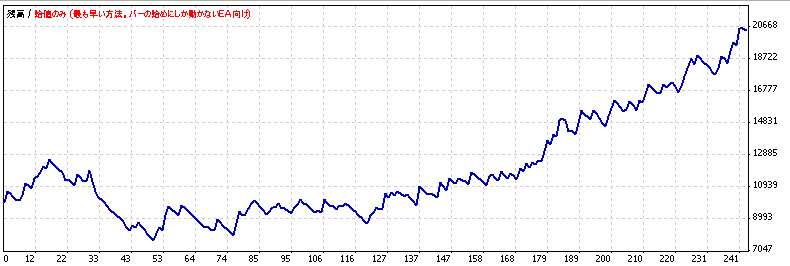
変更点は、ロンドン時間を東京時間がかぶらないように短縮(冬時間で日本の 17-21時)し、利食い 33pips、損切り 50pips にしたところ。

勝率(63.95⇒71.14 %)とプロフィットファクター(1.23⇒1.50)の両方を高めることに成功。

総取引数は半分以下に減っているのに総損益はむしろ大幅にアップしています。

プログラムソース(ボリ平ロンドンコーリング)

//
// yasciiNYBox02.mq4 ボリ平 ロンドンコーリング 15分足推奨

//マジックナンバーの定義
#define MAGIC  42591        

//パラメーターの設定//
extern double Lots = 1.0;     //取引ロット数
extern int Slip = 10;         //許容スリッページ数
extern string Comments =  "yasciiNYBox02"; //コメント

//---- input parameters

//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0;   //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0;   //売りポジションの決済注文の結果をキャッチする変数

int OS1 ;
int OS2 ;
double   OOPL;
double   OOPS;

extern double ILC = 15.0 ; 
extern double ITP = 15.0 ; 

double NYB_high = 1000.0 ;
double NYB_low = 0.0 ;

int start()
  {

   if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;

   double lc = ILC;
   if(( Digits ==3 ) ||(Digits ==5)) lc = lc*10.0 ;
   double tp = ITP;
   if(( Digits ==3 ) ||(Digits ==5)) tp = tp*10.0 ;

   if (Hour() == 14 && Minute() == 0)
   {
    NYB_high = iHigh(NULL, 60, iHighest(NULL, 60, MODE_HIGH, 6, 1));
    NYB_low = iLow(NULL, 60, iLowest(NULL, 60, MODE_LOW, 6, 1));   
   }

   //買いポジションのエグジット
   OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);  
   OOPL = OrderOpenPrice();
   if(  ( Bid < NYB_high - lc*Point || Bid > NYB_high + tp*Point)   
       && ( Ticket_L != 0 && Ticket_L != -1 ))
    {     
      Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Blue);
      if( Exit_L ==1 ) {Ticket_L = 0;}
    }    

   //売りポジションのエグジット

   OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET); 
   OOPS = OrderOpenPrice();
   if(   ( Ask > NYB_low + lc*Point || Ask < NYB_low - tp*Point)  
       && ( Ticket_S != 0 && Ticket_S != -1 ))
    {     
      Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Red);
      if( Exit_S ==1 ) {Ticket_S = 0;} 
    }   

   //買いエントリー
   if(  Close[2] <= NYB_high && Close[1] > NYB_high && Hour() >= 14 && Hour() < 22 
       && ( Ticket_L == 0 || Ticket_L == -1 ) 
       && ( Ticket_S == 0 || Ticket_S == -1 ))
    {  
      Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Blue); 
    }

   //売りエントリー
    if(  Close[2] >= NYB_low && Close[1] < NYB_low && Hour() >= 14 && Hour() < 22
       && ( Ticket_S == 0 || Ticket_S == -1 )
       && ( Ticket_L == 0 || Ticket_L == -1 ))
    {   
      Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Red); 
    } 

   return(0);
  }

###

[FX]ロブ・ブッカーのNY Box 検証

下の本に推奨されている NY Box (ニューヨークボックス)というトレード方法についての検証です。

超カンタン アメリカ最強のFX理論 超カンタン アメリカ最強のFX理論

ロブ・ブッカー&ブラッドリー・フリード

扶桑社 2009-12-19

売り上げランキング : 105661

Amazonで詳しく見る

by G-Tools

NY Box とはアメリカの鬼どもが寝静まっている日本時間で午後2~9時(夏時間は午後1~8時)の相場の上限、下限をブレイクアウトの判断に使うものです。

ボリ平さんのロンドンコーリングと似ていますが、ロンドン市場の始まる前の時間帯も含んでいるのが大きな相違点。

  • 買いエントリ 日本時間で午後2~9時(冬)の最高値を午後10時以降に上抜ければ買い
  • 売りエントリ 日本時間で午後2~9時(冬)の最安値を午後10時以降に下抜ければ売り
  • 決済  20pips の利益もしくは 30pips の損切り

2014/1/1-2015/1/1 ドル円 15分足

ロブさんは勝率重視のために ロスカット 30pips に対して 利益 20pips にしています。

せっかくのブレイクアウトだし勝率が下がってもいいのでロスカットより利益を大きくしたいなと思う人は最適化してみてください。

次は ロスカット 12pips、利益 70pips にした場合です(最適解ではないです)。

いずれにしろ最大ドローダウンが大きすぎるようですネ。

プログラムソース

//
// yasciiNYBox01.mq4 ロブ・ブッカーのNY Box 15分足推奨

//マジックナンバーの定義
#define MAGIC  42591        

//パラメーターの設定//
extern double Lots = 1.0;     //取引ロット数
extern int Slip = 10;         //許容スリッページ数
extern string Comments =  "yasciiNYBox01"; //コメント

//---- input parameters

//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0;   //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0;   //売りポジションの決済注文の結果をキャッチする変数

int OS1 ;
int OS2 ;
double   OOPL;
double   OOPS;

extern double ILC = 12.0 ; 
extern double ITP = 32.0 ; 

double NYB_high = 1000.0 ;
double NYB_low = 0.0 ;

int start()
  {

   if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;

   double lc = ILC;
   if(( Digits ==3 ) ||(Digits ==5)) lc = lc*10.0 ;
   double tp = ITP;
   if(( Digits ==3 ) ||(Digits ==5)) tp = tp*10.0 ;

   if (Hour() == 14 && Minute() == 0)
   {
      NYB_high = High[iHighest(NULL, 60, MODE_HIGH, 7, 1)];
      NYB_low = Low[iLowest(NULL, 60, MODE_LOW, 7, 1)];       
   }

   //買いポジションのエグジット
   OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);  
   OOPL = OrderOpenPrice();
   if(  ( Bid < NYB_high - lc*Point || Bid > NYB_high + tp*Point)   
       && ( Ticket_L != 0 && Ticket_L != -1 ))
    {     
      Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Blue);
      if( Exit_L ==1 ) {Ticket_L = 0;}
    }    

   //売りポジションのエグジット

   OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET); 
   OOPS = OrderOpenPrice();
   if(   ( Ask > NYB_low + lc*Point || Ask < NYB_low - tp*Point)  
       && ( Ticket_S != 0 && Ticket_S != -1 ))
    {     
      Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Red);
      if( Exit_S ==1 ) {Ticket_S = 0;} 
    }   

   //買いエントリー
   if(  Close[2] <= NYB_high && Close[1] > NYB_high && Hour() >= 14 && Hour() < 22 
       && ( Ticket_L == 0 || Ticket_L == -1 ) 
       && ( Ticket_S == 0 || Ticket_S == -1 ))
    {  
      Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Blue); 
    }

   //売りエントリー
    if(  Close[2] >= NYB_low && Close[1] < NYB_low && Hour() >= 14 && Hour() < 22
       && ( Ticket_S == 0 || Ticket_S == -1 )
       && ( Ticket_L == 0 || Ticket_L == -1 ))
    {   
      Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Red); 
    } 

   return(0);
  } 
//終わり

###

株価チャート練習帳 / 秋津 学 チャート研究会

株価チャート練習帳 株価チャート練習帳

秋津 学 チャート研究会

東洋経済新報社 2006-01-27

売り上げランキング : 8511

Amazonで詳しく見る

by G-Tools

★★★★☆(無難な教科書)

株価についてのチャートの読み方を解説しています。もちろん FX にも応用できます。

内容は初心者~中級者レベルですが、これ以外の”高度な”方法は実は要らないのではないかと思います。

一応、一目均衡表 も載っていますし。

メンタルの強い人ならこの本だけで勝ててしまうかも。

個人的に気になった点は、次の2点。

「MACD は3回交差したあとに買え」

これは下降トレンドの最中に MACD が交差してトレンド転換を示唆しても2回目までは単なる戻りであることが多く、3回目が真のトレンド変換であることが多いというもの。

こういうことは確かに多いですね。

でもいつも3回目ではありませんからほかの要素も加えて見抜かないといけませんね。

「GC,DCの強弱を見抜け」

2本の移動平均線のゴールデンクロスやデッドクロスは、強いクロスと弱いクロスに分けられる、ということです。

長期線の傾きが転換しているなら強いクロスということですが、FX で検証してみると、このフィルタをかけることにより プロフィットファクターは改善し、勝率も上がることが多いものの、売買回数の減少が大きく、その割りに最大ドローダウンは下がらないことが多いです。

最大ドローダウンの減少の分、売買ロットを増やしても売買数の減少を補えることはまれで、その分総損益はフィルタをかけないほうがいいことが多いですね。

株価の場合は傾向が異なるかもしれませんが。

###