「マネー」カテゴリーアーカイブ

曜日特性(2)

前回の記事「曜日特性」のモデルですけど、実際に運用するとどんなことになるのか検証してみました。

  • 月曜日と水曜日の朝6時に 10万通貨の ドル円買い注文を入れ、翌朝6時に決済ボタンをポチ。
  • 火曜日と木曜日は売り買いなし。
  • 金曜日は朝6時に 10万通貨の ドル円売り注文を入れ、翌朝6時に決済ボタンをポチ(土曜の朝はもちっと早めをオススメ)。

自動売買できなくても口座さえ持っていれば、サラリーマンでも年金生活者でも年齢をごまかした小学生でも(?)できる簡単な売買モデルです。

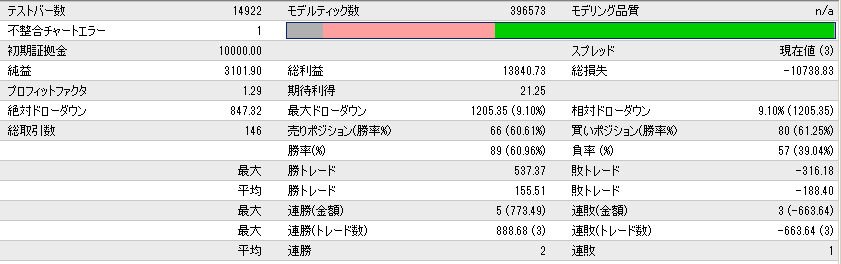
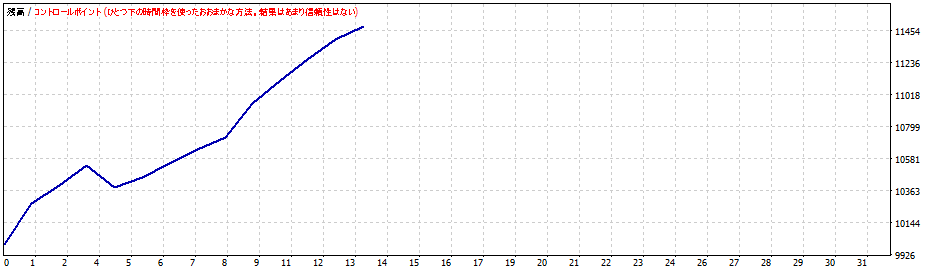
プロフィットファクター 2.64、47戦30勝17敗で勝率 63.83%、最大ドローダウンが 15.3%。

プロフィットファクター(利益額と損失額の比) 、勝率は意外にいいですね。

最大ドローダウンがかなり高いですが、証拠金 1万ドルをK倍に増やせば 1/K になりますから、余裕のある人は入金して安心を買ってください。

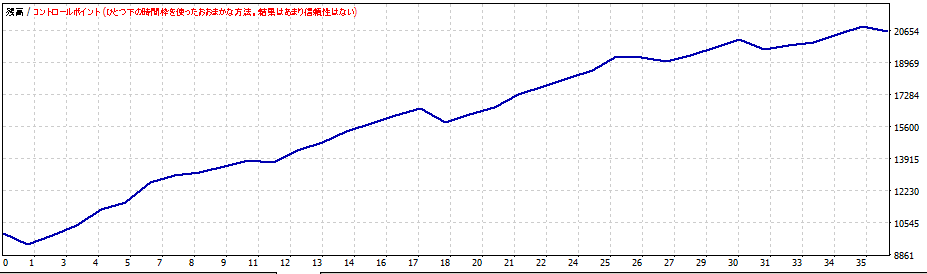
カーブを見ると 7/21 までがほとんど利益なしでその後順調。

今年はだいたい 8月頃からトレンドデイが増えてノーマルデイが減っているので、トレンドのよく出る月は調子がいいわけですね。

まあ、たいていのモデルがそうですが。

さらに工夫をすれば プロフィットファクター 、勝率はもっと伸ばせそうです。

たとえば月特性を考慮に入れるとか、時間帯で細分する(私の好み)とか、このモデル自体の4週間移動平均を計算してアップトレンドになってくれば運用するとか・・・

*

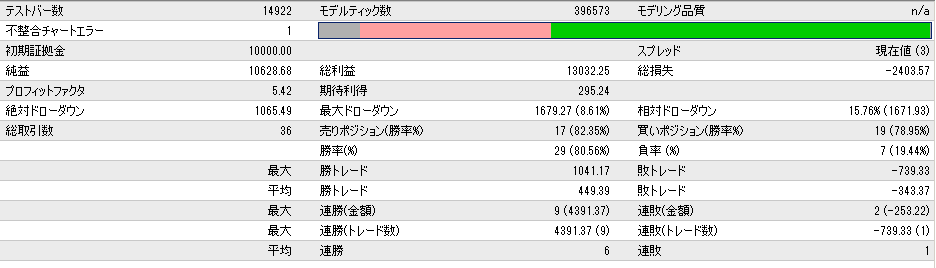
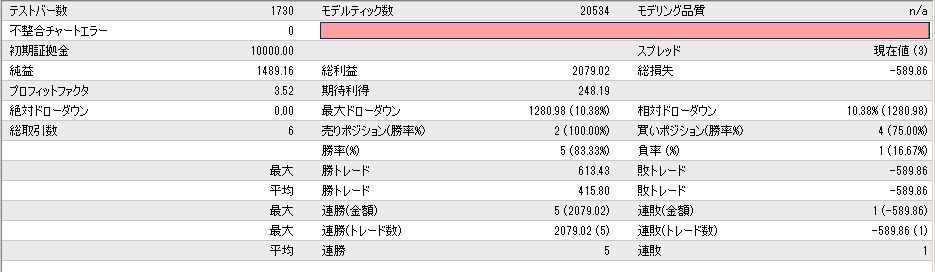
たとえば、特に相場が熱くなった夏休み終わり頃 8/20 から運用していたとすれば、

プロフィットファクター 11.04、19勝3敗と申し分ありませんね。

欧米のマーケットメーカーたちがバケーション中であったため お通夜だった相場も、その終わりになって尻に火がついた人からバンバン復帰して、相場をグルグル動かし始めたってわけですね。例年行事です。^^

この調子はあと1ヶ月あまりは続きそうと予測しています(12月はクリスマスシーズンの準備でまたお通夜?)。

あれれ、月特性の話になってしまった。

*

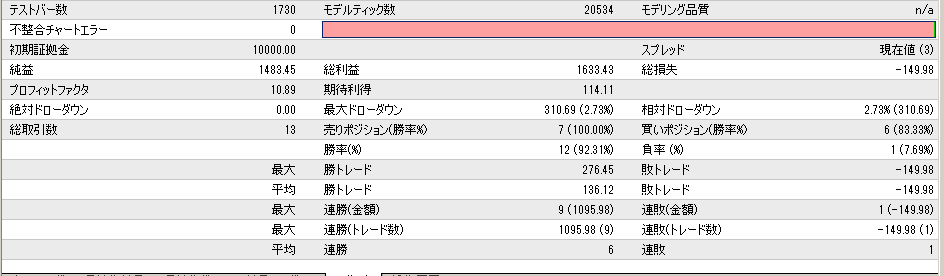
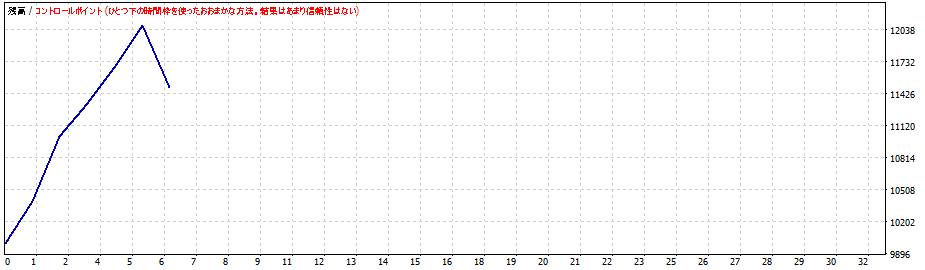
ちなみにこのモデルに火曜(買い)、木曜(売り)を加えて今年の 1/1 から実行しているとすると、

プロフィットファクター、勝率ともにダウンしていますが、資金は 2.28倍に増えています。

ダウンロード

⇒曜日特性に従って自動売買する MT4用プログラム「日曜はダメよ」

パラメーターは、

  • 曜日のパラメータには「1=買い 0=何もしない 2=売り」のどれかの数字を入れる
  • in_time はエントリ時間(サーバー時間なので日本時間から6時間引いてください)
  • out_time は決済時間(サーバー時間なので日本時間から6時間引いてください)

日本時間とのズレが6時間でない業者をお使いの場合は、適した値を入力してね。

関連記事

曜日特性(3)

###

曜日特性

よく曜日特性とか時間帯特性とかが本に載っていますが、結果はマチマチ。

まあ本の発行時期が違うので相場の変化が関係しているのでしょう。

では、自分で測定してしまえ。

X時に買って Y時に決済するというプログラムを書いて、曜日で分けて集計させました。

まずは曜日について。

USD/JPY 15分足 2019/6/22 – 2019/10/11 10万通貨 の結果

  • 月 3186
  • 火 150
  • 水 1117
  • 木 -705
  • 金 -3585

月曜と水曜は順張り、金曜は逆張りが有効ということです。

火曜と金曜日は無視する(遅寝できる?)ことにしても、この期間で 7888ドル(3186+1117+3585)が手に入ったということです。

朝6時に起きて、前日の注文を決済して新たに注文(月水は買い、金は売り)を出すだけの簡単なお仕事で、およそ月収 2254ドル。

まあ、永久に続くわけがありませんし、月特性というのもあるので。

他の通貨も含めて過去数年分計算してみようかな。

関連記事

###

[FX] 驚異のプログラム?(4)

前回の記事「[FX] 驚異のプログラム?(3)」の続きです。

実は前回までのプログラムはロジック的にバグがあるもの。

バグと言っても、論理的破綻をきたして不都合動作をするわけではなく、おいしいチャンスを取り逃しているだけです。

ということで、そこを手直ししたプログラムを作りました。

残念ながらパフォーマンスは少ししか伸びず、そのかわり プロフィットファクターは無限大から 108.98 に低下。^^

勝率は 100%から 94.12%に低下。^^

32勝2敗で、最大ドローダウンは 5.73%(10万通貨の場合;1万通貨なら 1/10)と上昇。

まあ、それでもかなり驚異的な数値ですけど。

USD/JPY 5分足 2019/6/22 – 2019/10/11 10万通貨

回数が6回減っていますが、収支はやや改善しています。

負けの金額が小さいのでどこで負けたのかわからないくらい右肩上がりのカーブです。

ちなみに前回の結果がこちら(期間同じ)。

ダウンロード

こちらから⇒ 「無限回廊」初号機(テスト版)

前回のバージョンは⇒ 「無限回廊」零号機(テスト版)

いずれもロット  0.1(1万通貨)限定版です。

パラメータも変更できません。

    • USD/JPY 5分足
    • 2019/6/22 – 2019/10/11
    • 検証方法「始値のみ」
    • スプレッドは現在値

この条件でMT4 のストラテジテスターで走らせてみてください。

上の 10万通貨の場合と少し違う結果が出るかもしれませんが、1万通貨ですし、スプレッドが違うことも主な原因でしょう。

パラメーター固定なので、実稼働はオススメしませんが、おやりになるなら自己責任で。

そのうち(遅くても 12月頃?)相場が変わると負けだすのではと思います。

その場合、パラメーター変えて対応できるなら新しい評価版をダウンロードできるようにします。

関連記事

###

[FX] 驚異のプログラム?(3)

前回の記事「[FX] 驚異のプログラム?(2)」の続きです。

他人には「絶対使うな」と言っておきながら、ロジックを手直ししたプログラムを昨日から実稼働させています。

今のところ2連勝。

2019/6/22 からの結果だと通算 40連勝(負けなし)ということに。

ああ、こんなに美しい右肩上がりの曲線があるでしょうか。

*

プログラムの愛称を「無限回廊」としました。

動作原理から名付けました。

無限に続く回廊の上をひたすら進む(ときどき後ろにも行くけど)イメージ。

対策を講じられるとまずいので、動作原理は当分の間はヒミツ。

ダウンロード

こちらから⇒ 「無限回廊」(テスト版)

ロット  0.1(1万通貨)限定版です。

パラメータも変更できません。

    • USD/JPY 5分足
    • 2019/6/22 – 2019/10/11
    • 検証方法「始値のみ」
    • スプレッドは現在値

MT4 のストラテジテスターで走らせてみてください。

サーバーの状態が私と同じ(OANDA)なら同じ結果が出るかも。

パラメーター固定なので、実稼働はオススメしません。

そのうち(遅くても 12月頃?)相場が変わると負けだすと思います。

パラメーター変えて対応できるなら新しい評価版をダウンロードできるようにしますけどね。

関連記事

###

[FX] 驚異のプログラム?(2)

前回の記事「[FX] 驚異のプログラム?」の続きです。

ロジックに問題のある例のプログラムをちょこっと改変してみました。

ついに出ました、

  • プロフィットファクター無限大(PF=利益÷損失; ゼロで割ると ∞)
  • 36戦 36勝無敗
  • 最大ドローダウン 0.40%(0 と違うんかい!;1万通貨なのでいつもの 1/10 ですけど)

いわゆるオーバーフィッティングというやつでしょう。

それにしてもこんなに清々しい数字は初めて。

まあ、実用性はないかも。

決して実際に走らせないでください。^^

ダウンロード

⇒ 「無限回廊」(テスト版)

ほんとうに実稼働する人がいるとやばいかもしれないので、ロットを 0.1(1万通貨)に制限しています。

    • USD/JPY 5分足
    • 2019/7/1 – 2019/10/8(2019/6/22 以降は無敗のようです)
    • 「始値のみ」
    • スプレッド現在値
    • 無限回廊は動作原理から名付けた愛称です(同名のゲームとは無関係)

で、ストラテジテスターで走らせてみてください。

サーバーの状態が私と同じ(OANDA)なら同じ結果が出るかも。

期間を変えるとあらら・・・

関連記事

[FX] 驚異のプログラム?(3)

###

[FX] 驚異のプログラム?

昨日ひらめいて あるプログラム(前回の記事の THVモドキとは別)を作りました。

どうもちゃんと動かないのであきらめていたのですが、今朝見直してみると不具合を発見。

やはり朝の時間は三文の得。

MT4 のストラテジーテスターで検証してみると、

USD/JPY 5分足 2019/7/1-2019/10/8 10万通貨(証拠金 1万ドル)

え、プロフィットファクター 119.96、36戦35勝1敗・・・

こんな数字は見たことない。

早朝のため広がっていたスプレッドが落ち着いてきた(23⇒3)ので、もう一度。

プロフィットファクター 287.36。

やはりいつもより 2ケタ大きい。

きっとなにかおかしいはずとプログラソースを見ると、ロジックの誤りを発見。┰_┰

ちなみに直した後がこちら。

これでもなかなかいい成績(32勝2敗)なので、実際に運用してみます。

しかし、ロジックが誤っていたのか、直す前のロジックのほうが正しいのか、ひょっとして・・・。

あの間違いの(ように見えた)プログラム、実際に運用してみるとどうなるんですかね。

関連記事

[FX] 驚異のプログラム?(2)

###

[FX] THV モドキ自動売買プログラム (1)

本日忙しくてプログラムをなかなか作りたくて作れなかったのですが、夕食後ちょっとヒマができました。

まあ、なにごともとっかかりを作るのが肝心(「射て、構え、狙え」というヤツです)ということで、THV の自動売買システムのプロトタイプというか骨格だけ作ってみました。

平均足+MACD(5,16,11)+SMA10+TimeFilter のみのかんたんなもの。

エントリ条件は、平均足2本連続+MACD(メインの傾き&メインとシグナルとの上下関係)+SMA10(終値との大小)の3条件を同時に満たすこととしています。

決済は平均足の反転または固定ロスカットとなっており、慎重すぎるエントリ+チキン利確という、まあダメダメな印象のシステムです。

作ってみると、1時間足か4時間足でないと利益がでないのは予想通りですが、トレンドのよく出るポンド円やポンドスイスフランではなかなかの結果が出ます。

ポンド・スイスフラン 1時間足 2019/7/1-10/8

10万通貨取引&証拠金 1万ドルで純益 3758ドル、PF 1.89 勝率 43.75% は結構いいです。

まさに トレンド イズ フレンドですね。

ポンドのようなクレージー通貨ペアにしては 連敗が 2しかなく、最大ドローダウンが  5.62%という、チキン野郎にはとってもありがたい結果。

しかし、ポンド・スイスフランなんてトレードしたことある日本人は少ないのではないでしょうか。

本日から使い始めた FXTF さんではスプレッド 1.9pips でそんなに高くないです。

ヨーロッパ時間メインなのでサラリマンの副業裁量トレーダーにしても穴場なのかも。

###

[FX]ボリ平ロンドンコーリング検証 (3)

3年以上前の記事「ボリ平ロンドンコーリング検証」ではボリ平さんのロンドンボックスの時間を短縮した改良版を載せていましたが、今年はまだ検証しておりませんでした。

最近紹介されているロンドンコーリングはさらに進化しているようですが、私がここに取り上げるのは MOOK に書いてあった以下の方法。

では検証してみましょう。

ロンドン・コーリング ドル円 2019/3/10-2019/9/30

ドローダウンの小さいきれいな右肩上がりの曲線を描いています。1万ドルの証拠金で半年少しで 2830ドルの純益ですからまずまずです。

*

私の改良法はロンドンボックス(夏 15-20時、冬 15-21時)を 夏 17-20時、冬 17-21時にせばめただけ。今年はどうでしょう。

なんと利益/損失 15/15 では純益が出ませんでした。ちょっと変えます。

利益/損失 15/15 では純益が出ないので 利益/損失 30/15 を採用しました。最初の頃はつらいですね。

40/40 もオススメですが、最初のドローダウンがさらに大きいのでそこでやめてしまう可能性が高いですね。


まとめ

  • 原法でそこそこいい結果が出る
  • 改良版は以前(3年以上前)ほど有効に機能しないのかも
  • 条件を変えると改良版でもそこそこいい結果は出せる

関連記事

[FX]ボリ平ロンドンコーリング検証(2)

###

[FX]ロブ・ブッカーのNY Box 検証 (2)

以前の記事「ロブ・ブッカーのNY Box 検証」の続きです。

かわせ玲人さんのブログにも「ロブ・ブッカーのNY Box」手法が紹介されていましたが、EUR/USD 限定という点と、少し時間の設定が異なる点の2箇所が異なるようです。

後者の違いはエントリを日本時間の 24時までにしているところですね。

私の以前の記事では時間制限なし(と言っても日本時間で翌朝5時まで)で、ドル円で検証しちゃっていました。

そのあたりを改変して、今年の夏時間のみ(2019/3/10-2019/9/30)の検証を行いましたが、下のように利益が出ませんでした。

EUR/USD 15分足

ロブさんは勝率重視のために ロスカット 30pips に対して 利益 20pips にしています。

せっかくのブレイクアウト手法だし、もっと勝率が下がってもいいのでロスカットより利益を大きくしたいなと思う人は最適化してみてください。

次は ロスカット 50pips、利益 50pips にした場合です。最適条件ではないです。ロスカットをボックスの幅より大きくしたくなかった(最初のブレイクがダマシの場合で逆方向に抜けてもドテン追撃できるように)のでそのためロスカット50pis に制限した場合です。

勝率 54%はブレイクアウトではいい方ではないでしょうか。

最大ドローダウンが 26% もあるのが怖いです。幸いに前半に勝ちだめがあったので運用停止にはなっていなかったかも。

最適化でわかったほかの組み合わせもこれより最大ドローダウンが大きなものが多く、安定しません。

やはり、24時までのエントリに制限したのが悪いのでしょうか。

NYタイムの最後の 1-2時間はときどき「狂った逆行」があるので制限したのでしょうか。

ちなみに今回の検証ではエントリの門限をいつにしたらいいかも調べてみました。

End_Tine(門限)を サーバー時間18(日本時間午前0時)から23(日本時間午前5時)まで変えますと、18が最小、19-23 は同じという結果でした。

取引回数が同じなのに純益が違うというのはミステリアスですね。

ということでエントリの門限を午前0時から午前1時以降にしたほうがいいですね。

ちなみに最良の条件は、ロスカット 60pips、利益 75pips でした。

プロフィットファクター 4.59 と驚異的(さすがブレイクアウト)。勝率も73.68%。

純益は証拠金の 1.1倍。8ヶ月もかからないうちに倍になる勘定。ただ、回数が少ないのが、再現性を疑わせます。最長で2週間程度ポジションを持ち続けるのも気がかりです。

プログラムダウンロード

ロブ・ブッカーの NY BOX(EUR/USD限定 15分足推奨 門限可変 夏冬手動切り替えバージョン)

サーバー時間と東京時間が 6時間ずれている前提で作ってあります。そうでない人はソースをいじってください。

まとめ

  • NY Box手法を今年の夏時間で検証してみた
  • 原法では利益が出なかった
  • 門限を変更し、ロスカットと目標利益を大きめに変更したら利益は十分に出る
  • トレーリングストップを組み込んでみたが、あまり効果がなかった
  • ポジション保持期間に制限をつけると回数が増えることが期待できる(でも利益が増えるとは限らない)

###

[FX] THV Trend のロジック

メタトレーダー4 の裁量トレード用テンプレートで有名な THV V3 のインジケーターのうち、THV Trend のロジックがよくわかりません。

ネットで調べるも・・・???

V4 では Trend は削除されたという話もありますので、あまりこだわる必要はないのかもしれません。

と言ってもどうもこのまま無視するのも気になるので、なんとか代用できるものができないか。

よく観察すると、ひょっとしてあれでいけるかもと思い、試行錯誤のうえ、こんなのを作りました。

ドル円 1時間足のチャートです。

サブウィンドウ1が THV Trend、 サブウィンドウ2が 先ほど完成した自作インジケーター(名前はまだない)です。

私の作ったほうは、終値ベースのストキャスティクス(14,3,3)の メイン(%K)とシグナル(%D)の上下関係(つまりメインとシグナルの差)によって色分け表示しているだけ。

%K も %Dも 0~100 の値を取るのですが、その差が

  • 1より大:緑
  • -1~1:黄
  • ー1より小:赤

としています。

THV Trend と並べて教示結果を見てみると、結構マッチしているかなという印象。

色が食い違っているところは、ローソク足の実体が小さくてトレンドと言えないところがほとんどのようですね。

まあ大きな食い違いとは言えないような気がします。

ロジックをエントリ時のフィルタとして自動売買プログラムに使えそうです。

以前に Trix もどきの自動売買プログラムを作ったので、それに加えてみるとより THV っぽい自動売買プログラムができそうな気がします。

プログラムのキモの部分

for(i=limit-15 ;i>=0 ;i–){

b1 = iStochastic(NULL,0,14,3,3,MODE_SMA,1,MODE_MAIN,i);
b2 = iStochastic(NULL,0,14,3,3,MODE_SMA,1,MODE_SIGNAL,i);
b3 = b1 – b2;

if (b3 > 1){ buf1[i] = 100.0 ; buf2[i] = EMPTY_VALUE ; buf3[i] = EMPTY_VALUE ;}
else if (b3 < -1){ buf1[i] = EMPTY_VALUE ; buf2[i] = 100.0 ; buf3[i] = EMPTY_VALUE ;}
else{ buf1[i] = EMPTY_VALUE ; buf2[i] = EMPTY_VALUE ; buf3[i] = 100.0 ;}
}

まとめ

  • THV Trend に似たインジケーターを作ってみた
  • 結果はまあまあ実用的に見える
  • THV の自動売買にまたまた近づいた(ような気がする)

関連記事

[FX] THV Trix は MACD なのか

###

[FX] ノントレンドを省くフィルタ2種

トレンドフォロワー型の自動売買プログラムを使用する場合は、いかにノントレンドのときに暴発させないかというのがキモですね。

今回は、MACD を使ったトレンドフォロワー型の自動売買プログラムのプロトタイプ(原理は THV Trix に似せてあります)を新たに作りまして、これを検証の母体にしました。

VQベースのものほどではありませんが、トレンド以外ではよく暴発して利益を減らしてくれます。

THV は ATR により予想される可変ストップロスが示されますが、ATR の倍率がわからないので、この自動プログラムでは固定ストップロス(5pips)をつけています。

この自動売買プログラムプロトタイプに、移動平均線を使った SMA10フィルタ(仮称)と、ACとAOの積を使った ACAOフィルタ(仮称)を加えた場合の効果を検証します。

THV には THV Trend というそのものズバリのインジケーターがありますが、動作原理がよくわからないので、それに代わるものとして 2種類のフィルタを試してみようというのが主旨です。

SMA10フィルタの原理は、期間10の単純移動平均線(SMA10)より終値が大きいか小さいかで上向きか下向きかを判断し、MACD の向きと逆な場合をカットします。ノントレンドというか逆トレンドを省くフィルタですね。これも THV に含まれている要素です。

ACAOフィルタについては以前の記事でご紹介しました。AC と AO というオシレーターのミスマッチが起きたときはトレンドでないと判断します。

*

USDJPY、4時間足、2019/1/1-2019/9/30、ロット10万通貨の結果です。

1時間足より短い時間足では暴発が多くて使い物になりません。

4時間足なら固定ストップロスはもっと大きいほうがいいかなと思って最適化してみたら、意外や意外、5pips が最適。

フィルタなし

SMA10フィルタのみ

ACAO フィルタのみ

SMA10 + ACAO

結果

表にまとめてみました。

このうち SMA10フィルタ付きが THV の原理に最も近いです。

フィルタはともに勝数、負け数ともに減少させてしまうものですが、今回どちらのフィルタも 勝数の 2-3倍の数の負け数を削減してくれました。

その割にはプロフィットファクターや勝率の改善が少ないのが残念です。

利益も削減してしまっていますが、ACAO ではほとんど減らず、SMA10 での減少が目立ちます。

両者の併用では両者を単独で使った場合の利益減少の和より大きな利益低下が起きています。普通は両者の和と等しいか少ないはずなのに、なぜだ~

え、フィルタなしがいい?

そう、この世界では利益が大きいのが正義ですね。

まとめ

  • THV に似た自動売買プログラム(SMA10フィルタ付き)をつくってみた
  • この手のトレンドフォロワー型はノントレンド時に暴発して利益が減る
  • ノントレンドで動作しないように2種類のフィルタ(SMA10フィルタ、ACAOフィルタと名付けた)を試してみた
  • SMA10フィルタはまずまずの効果(プロフィットファクターや勝率の改善あり)だが、利益減少がやや気になる
  • ACAOフィルタは効果はほどほど(プロフィットファクターの改善のみ)で、利益は増えないまでもほとんど削らなかった
  • この自動売買プログラムはタイムフィルタや HL トレーリングストップをつければ実用性がありそうな予感

###

[FX]ボリ平ロンドンコーリング検証(2)

以前の記事「[FX]ボリ平ロンドンコーリング検証」 の続きです。

以前とは使っている業者が違い、プログラムソースを少し変えました。

うちの MT4 はインストールし直してまだ 2週間あまりで、データが貯まっていないので USDJPY 30分足での結果 になります。

米国のサマータイムが開始した 2019/3/10 から先週 2019/9/30 の場合(夏時間オンリー)です。

ロットは 10万通貨。

結果

目標利益 15ポイント /損切り 15ポイント(原法)

目標利益 45ポイント /損切り 95ポイント(最適条件)

収益は原法の3倍に増加。

*

この期間の前に存在した冬時間(2018/11/5-2019/3/9)に行きます。

目標利益 15ポイント /損切り 15ポイント(原法)

夏時間とプロフィットファクター、勝率は同じ。最大ドローダウンは減少。

夏時間の最適設定の「目標利益 45ポイント /損切り 95ポイント」を冬時間にあてはめますと、

原法とそんなに変わらず、回数の減少が著しいです。再現性は悪そうですね。

冬時間のみの最適条件を求めますと、「目標利益 75ポイント /損切り 15ポイント」でした。利益 1817ドルで回数は 6回で、やはり再現性は悪いでしょう。

回数が少ないのは勝敗がつくのに時間がかかるからです。

オーバーナイト、オーバーウィークありなので何日もホールドしていることがあります。

*

データが貯まってくると、次からの夏時間と冬時間の至適設定がある程度推定できるかもしれませんね。

改良するとしたら、HLトレーリングストップをつけたり、1日毎に強制決済したりとかいろいろ考えられます・・・あとでやってみましたが、どちらも効果なし、というか悪影響ばかり。

まとめ

  • 冬時間の成績が悪すぎ
  • 冬時間はルールを変更する必要があるのでは
  • 原法よりもよくなる条件は結構多いので、原法のまま動かすのはもったいない

###

[FX] THV Trix は MACD なのか

THV システムでキモとなっている Trix は秘密のヴェールに隠されていますが、ポピュラーな MACD に似たものとも言われています。

ウワサによると終値ベースとか。

あ、Trix の矢印は決済ポイントであってエントリポイントではありません。

*

ということで、Trix に MACD を似せてみましょう。

MACD のパラメーターを 5,16,10 にしてみました。

上が Trix Ver4、下が MACD(5,16,10)。

少し違うけどだいぶ似ているような(実線2本とバー&点線という表示は違いますけど)。

よく見ると、MACD(5,16,10) よりMACD(5,16,11) のほうが似ているような気もする。

自動売買プログラム(EA)を作るときにはこれで代用できるかもしれませんね。

###

FX 裁量トレード 現在の方法 (3)

以前の記事の「FX 裁量トレード 現在の方法(2)」の続きです。

上がかなり完成型に近づいた現時点でのシステムです。

色使いには気を使いました。ww

マルチタイム CCI は今ひとつ精度に欠けるので、マルチタイムストキャスに置き換えていますが、普通のストキャスも併用しています。%Kと%Dの位置関係を知りたいので。

一目の雲は消してもいいのですが、紫にしてみました。

平均足は灰色混じり(ノントレンドを示す)に変えていますが、明らかなトレンドかブレイクアウトしか狙いませんので、なくても直感でわかると思います。

で、昨日や本日はいろいろな戦術を試してみるのですが、結果が一定しません。

やはりこれだけでは無理がありますね。

ピボットは表示されているのですが、レジスタンスライン&サポートライン(特に上位足)、期間の高値安値(&半値?)などは自分で全部書き込まなくてはいけません。

それをやればだいぶ違うと思います(それだけで勝っている人が山ほどいる)。

インジケーターでだけではだめで、チャート分析が必要だということけです。

インジケーターだけで FX をやるのは、目隠ししてナビの言うことだけ聞いて運転するようなもの、かな?

###

【FX】 パラボリックSAR と一目均衡表の雲を使ったトレード法

「The Truth About Parabolic SAR | Forex Trading Strategy With PSAR & Ichimoku Cloud」という以下の Youtube動画を観ました。


私はパラボリックSAR をポカよけのつもりで表示させているのみですが、この人は積極的に使っているようです。

エントリや手仕舞いに使うようですが、パラボリックはエントリよりは手仕舞いにより向いているとか。

雲(一目均衡表)はどう使っているかというとごく普通の使い方。

  1. 雲とパラボとがともにローソク足の上にあれば売りしかしない
  2. 雲とパラボとがともにローソク足の下にあれば買いしかしない
  3. 雲の中にローソク足があればエントリしない

エントリには普通にローソク足を見てプライスアクションで決めているようです。

プライスアクションを自動売買にするのは難しいので、エントリをパラボリックが反転したときとして、自動売買プログラムにしたらおもしろいでしょうね。

「トレンドかレンジの機械的判断」で紹介したACAOフィルタも使ってみたいと思います。

関連記事

[FX] パラボリックSAR と一目均衡表の雲を使ったトレード法を自動売買にしてみた

###

FX 裁量トレード 現在の方法 (3)

現在の裁量トレード画面がこちら(↑ クリックすれば拡大)。

前回と少し異なり、現在は Metatrader4 に

  1. THV v3 (メインウィンドウとサブウィンドウ1&2)
  2. ストキャステクス(サブウィンドウ3;パラメーターは 5.3.3)
  3. SSL_Fast_sBar_mtf(サブウィンドウ4;10SMAと終値との大小)
  4. yMTF_Forex_freedom_Bar(サブウィンドウ5;マルチタイムCCI)
  5. パラボリックSAR(メインウィンドウ上;単なるポカよけ)

のインジケーターを組み込んでいます。

THV システムに仕込まれたアラートがチャリンと鳴ったら(上の矢印以外のところでも結構鳴ります)、画面を見て待ち、それぞれ(平均足&THV Trix&THV Trends& Stochastics&SSL&yMTF_Forex_freedom_Bar)のインジケーターの色が赤系統または青系統で揃ったら(上位の時間足と下位時間足もチェックして)エントリ。オリジナルとは異なり、THV Coral は無視しています。

あとはダウ理論に伴った固定ロスカットを決め、その後に利益が乗ってきたらトレーリングストップを適当にしかけてほとんどほったらかし。

  • 赤線より上が THV v3 を使っていなかったときの記録
  • 赤線より下は THV v3 を使い始めた段階(前回「FX 裁量トレード 現在の方法 (2)」で紹介したシステム)
  • 黄線より下が本日紹介しているシステム

1万通貨のお試し段階で額が少なくて、仕事しながらなので回数が少ないですが・・・

エントリやらエグジットの規則がまだ定まっていない段階(現在試行錯誤中)なので 成績(獲得pips数)は一定しませんが、勝率だけは THV のおかげで明らかに改善されています。

特に、

  1. 9/25 12:01 2530円
  2. 9/26 11:26 1775円
  3. 9/27 11:52 1670円

の3つが目を引きますね。サーバー時間に 6を足して日本時間に直すと 17:26~18:01 であることからわかりますでしょうか。

いずれもオフィスで帰宅前にエントリしておいて電車に乗り、帰宅してからエグジットしたもので、その分ほかの成績より時間がかかっているのです。

と言うより、夕方のロンドンタイムなので東京時間帯とは違い、トレンドがばんばん出てくるのが一番の要因ですけど。

日本時間で午後5時くらいから出たトレンドは結構長持ちするようですしね。

仕事帰りの一杯 ならぬ 仕事帰りにいっぱい 儲けられれば幸せですね。

###

トレンドかレンジの機械的判断

トレンドVSレンジ の判断にはなかなか悩まされます。

レンジが非トレンド全体を指すことばではありませんが、トレンド非トレンドは言いにくい。

オレンジレンジのように言いやすいトレンドレンジをここでは使わせていただきます。

HeikinAshiZoneTrade というインジケーターがあり、やはり平均足を表示するのですが、レンジっぽいときは陰陽の判定をせずに足の本体をグレーに表示するという変わり者、いやすぐれもの。

プログラムソースを読むと、レンジの判断には AO と AC という2つのオシレーターを使っており、その方向性が逆の場合に「トレンドでない」でないと判断しています。

自動売買プログラムに組み込むには、

  • double AC_diff = iAC(NULL,0,1) – iAC(NULL,0,2);
  • double  AO_diff = iAO(NULL,0,1) – iAO(NULL,0,2);

とでもしておき、

  • if(AC_diff * AO_diff < 0){  /* レンジのときの処理 */ }
  • if(AC_diff * AO_diff > 0){ /* トレンドのときの処理 */ }

のように使えばいいわけですね。

AO(Awesome Oscillator)も AC(Accelerator Oscillator)も区間は固定で、こちらで設定する必要がないのが検証の手間が減ってナイスな点です。

メインウィンドウは HeikinAshiZoneTrade、サブウィンドウ1が AO、サブウィンドウ2が AC です。

平均足がグレーになっているところでは、AO の傾きと AC の傾きが正負あるいは負正になっているところであることがわかります。

実際にトレンドフォロワー系の EA に組み込んでエントリ時のフィルタとして使ってみましたが、たしかに勝率はアップしますね。

ちゃぶつきをカットするのにかなり効果がありそうです。

###


VQ を使ったシンプルな自動売買システム (2)

今日はインジケーターの VQ を使ったシステムの再検証、というか宿題の回答。

前回の記事「VQ を使ったシンプルな自動売買システム」のシステムからクラウドフィルタを取っ払ってみました。

クラウドとは一目均衡表の雲のことです。

雲の下にあるローソク足が抜けてくるときは急激な上昇トレンドのときが多いのですが、抜けてくるときにはエリオット波動の上昇2波目(エリオット的には正しくは第3波)の途中であることが多く、そこからエントリすると一番美味しい2波の大部分を取り逃がしてしまうのです。

で、雲の部分を無視して VQ の反転でエントリ、逆に反転すればイクシットという非常にシンプルなものに。

通貨ペアの特性に合わせたタイムフィルタで最適化できるようにしているのはもちろんのこと。

だって明け方のチャブっているときの無意味な暴発を避けたいですもんね。

よもやの急落に対して、HLトレーリングストップと固定ロスカットをつけています。

*

indicators フォルダに VQ_bars.eq4 が必要です。

今回は 1.0ロット(いつもの 10倍)での成績です。メタトレーダー4の 1ロットはアメリカ標準の 10万通貨で、日本標準の 1万通貨ではありません。

期間は前回と同じで、2019/1/1 – 2019/9/21。

ポンド円4時間足です。

日本時間の14時から23時まで(メタトレーダーに表示されているサーバー時間は業者によって違います;ここで私の使っている OANDA では NY標準になっているので 8時から17時と表示されます)動作させるのが一番よかったです。ポンド円なのでまあリクツどおり(日本時間の後場+ロンドン時間の全部)ですかね。

総取引回数 214回と、クラウドフィルタをつけた場合の 79 と 3倍近くに増加。

純益 235.84%と 3.35倍はデキスギです。10万通貨なのでやっぱりすごい額。

勝率 41.12%とやや低下、プロフィットファクター 1.7 も低下。

最大ドローダウンも増大し、13.3%も! 小心者には心が痛みます。総損失が証拠金の 3.38倍なんで初期にもっと連敗が続けば確実に死にますね。

でもやはり回数が多いのでパフォーマンスはいいですね。

実稼働でどれだけ安定的に使えるかが一番の問題ですが。

*

4時間足以外のパフォーマンスはかなり落ちます。

4時間足なので大きなトレンドに長い時間乗っかることができたのが効いているのでしょう。言い換えれば、小さな波(変動)は無視しているのがいいのかも。

その分、逆行による損失も大きくなるのかなと思いましたが、固定ロスカットが 10pips でもいいというのは少し驚きです。

ただ、一般的に少額の口座では退場のリスクは大きいです。特にポンドはこれからブレグジットでぶれそうですし。

0.1ロットから少しずつ増やさないとやばいかもですね。

*

あとでいろいろ検証してみましたが、ポンド絡みの通貨では爆勝ちで、そのほかの通貨ペアではさんざんなものが多いです。

やはりブレグジットの影響が効いているのでしょう。

ブレグジットはまだ終わっていないのでまだまだチャンスはあるかも。

理想は複数の EA を走らせて毎週か毎月チェックしてシステムに沿って戦略を決める(ファンドマネージャーみたい)のがいいと思いますね。

プログラム

ysVQ01b.zip

###

FX 裁量トレード 現在の方法 (2)

昨日の「FX 裁量トレード 現在の方法」の続きですが、この方法はまずまず使えそうです。

自動売買プログラムにしたいと思っていますが、すでにやってみた人がいて、レンジ相場や極端に値幅の少ないところでは全然だめなようで、やはりトレンドフォロワー系はトレンドを選び出すフィルタの精度が重要そうです。

それにこのシステムを作った人自体が自動売買は勧めないと言い切っておられるようです。

昨日、本日の2日間(1万通貨の結果)仕事の合間にやってみました。

11勝1敗でした。

この中の 1敗はエントリした途端に逆風に変わり、なんとかしようと思いましたが、そのまま初期ロスカットにひっかかりました。

まあ、そういうのはどうしようもないですね。

さらにこのシステムを快適にしようかと考えています。

で、気になったのが、SSL というオレンジと水色でトレンド判定をするインジケーター(上の図)。

CCI の区間 14 のものと挙動がよく似ています。値が正なら水色、負ならオレンジというわけです。

(付記:あとで、プログラムソースを見つけて読んでみると移動平均線 10SMA より終値が上か下かで色が変わるだけのようです。)

CCI・・・そう言えば昔マルチタイムフレームの CCI(15,30,60,240分足)を 4本表示するインジケーターがあったなあと、ウェブで探して yMTF_Forex_freedom_Bar (上図の一番下の赤と青で4列ブロック表示しているもの)を付加してみました。

上位足をいちいち見ないでもいいようになるかなと思ったのと、エントリの条件の一つになるかなと思ったのです。

さあ、ちょっと検証しようかと思ったのですが、本日は眠いのでもう寝ます。

###

FX 裁量トレード 現在の方法


(↑クリックすれば拡大)
FX の裁量トレードはキライなので、一番ラクチンな方法を模索しています。

現在は上記のように Metatrader4 に

  1. THV v3
  2. ストキャステクス(パラメーターは 5.3.3)
  3. SSL_Fast_sBar_mtf
  4. パラボリックSAR

のインジケーターを組み込んでいます。

ベルが鳴ったら(上の矢印以外のところでも結構鳴ります)、画面を見て、それぞれのインジケーターが揃ったら(上位の時間足と下位時間足もチェックして)エントリ。

あとはトレーリングストップを適当にしかけてほったらかし。

この最終形にしてからまだ 6回(1万通貨でお試し中)ですが、今のところ全勝。

全く同じ方法を取っている人は少ないですが、メインとなる THV v3 だけでも「勝率は8割」とか言っている人がいるくらいなのでかなり期待できます。

ただ、買ったところでいきなり大量の売りを浴びせられたら損切りになるでしょうから、勝率 100%はありえません。

狙った方向にオプションなどの抵抗線がないかなど、最低限の知識は必要です。

それに手仕舞いの方法をもっと工夫しないといけません(そうなるとほったらかしができなくなるのですけれど)。

ゆくゆくは自動プログラム化できればなと思います。

それにしてもこんないいものが無料で配布されているなんて。

###

VQ を使ったシンプルな自動売買システム

VQ という摩訶不思議なインジケーターがあります。始値、終値、高値、安値のそれぞれの移動平均線を使ったもので、その TR(値幅)をも考慮するという複雑なもの。

なかなか効果的なので今でも使っている人は多いハズ。

VQ を売買のシグナルにする方法は以前多数作りましたが、ちょっと検証し直そうと思います。

まずは母体となるプロトタイプから作り直しましょう。

VQ の計算には VQ_bars.ex4 という外部ファイル(インジケーター)を借用しています。内部に取り込むとプログラムソースが長くなるからです。

動作条件ですが、買いの場合は

  1. エントリがVQ の上昇
  2. フィルタは「ショート雲より上」
  3. イクシットは VQ の下降

というシンプルなものです。

私の好みで HLトレーリングストップをつけました。

ポンド円4時間足です。
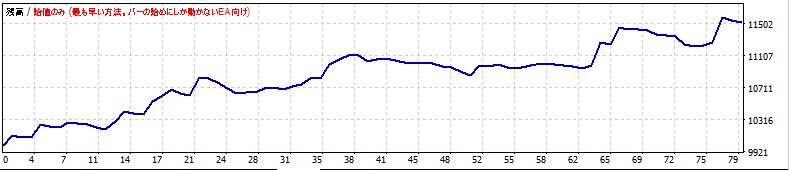
総取引回数 79 と 9ヶ月間の稼働にしては 動作しない日も多くあります。

利益 15.26%はイマイチですが、動作回数が少なめなので、フィルタを工夫すればなんとかなるかも。

勝率 44.97%、プロフィットファクター 2.21 は良好。

最大ドローダウンも 2.73%とまあまあ。連敗が少ないのは初期にはとくに助かります。

VQ をフィルタに使ってほかのトリガーをエントリに使う方法など、発展は多々考えられます。

ちょっといろいろいじってみます。

*

裁量トレードは、私自身がバクチ大嫌いなのであまりやりたくないのです。

こういう自動売買システムは開発しているときが一番楽しい。

科学研究に通じるものがありますよね。

プログラムソース

//
// ysVQ01a.mq4
//           VQ_bars 使用
//
//    エントリ:VQ の上昇
//    フィルタ:ショート雲より上
//    イクシット:VQ の逆転
//    HLトレーリングストップあり

//マジックナンバーの定義
#define MAGIC  42501

//パラメーターの設定//
extern double Lots = 0.1;     //取引ロット数
extern int Slip = 10;         //許容スリッページ数
extern string Comments =  “VQ01a”; //コメント

extern int       HL_Period=12;// HLトレーリングストップ用
extern double margin = 0.0 ; // 誤差
extern double ILC = 5.0 ; // 初期ロスカット

// VQ_bars 用
extern   int      Length=2;
extern   int      Method=0;
extern   int      Smoothing=0;
extern   int      Filter=0;
extern   bool     Steady =false;

extern int in_time = 10; // 取引開始時間(0以上)
extern int out_time = 20; // 取引停止時間(24以下)

int       Tenkan_sen=2;
int       Kijun_sen=3;
double    Senkou_span_b=5;

//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0;   //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0;   //売りポジションの決済注文の結果をキャッチする変数
int OS1 ;
int OS2 ;
double   OOPL;
double   OOPS;

int start(){

//暴落対策(始め)

double HH1 = High[iHighest(NULL, 0, MODE_HIGH, HL_Period, 1)];
double LL1 = Low[iLowest(NULL, 0, MODE_LOW, HL_Period, 1)];

//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
if( Bid < LL1-margin
&& ( Ticket_L != 0 && Ticket_L != -1 ))
{
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Red);
if( Exit_L ==1 ) {Ticket_L = 0;}
}

//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
if( Ask> HH1+margin
&& ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Blue);
if( Exit_S ==1 ) {Ticket_S = 0;}
}

//暴落対策(終わり)

if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;

double dir1 = iCustom(NULL, 0, “VQ_bars”,Length,Method,Smoothing,Filter,Steady,4,1);
double dir2 = iCustom(NULL, 0, “VQ_bars”,Length,Method,Smoothing,Filter,Steady,4,2);
double cla1 = iIchimoku( NULL, 0, Tenkan_sen, Kijun_sen, Senkou_span_b, 3, Kijun_sen);
double clb1 = iIchimoku( NULL, 0, Tenkan_sen, Kijun_sen, Senkou_span_b, 4, Kijun_sen);

double HH2 = High[iLowest(NULL, 0, MODE_HIGH, HL_Period, 2)];
double LL2 = Low[iHighest(NULL, 0, MODE_LOW, HL_Period, 2)];

double lc = ILC;
if(( Digits ==3 )||(Digits ==5)) lc = lc*10.0 ;

//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
OOPL = OrderOpenPrice();
if(    ((dir1==-1 && dir2 ==1) || ( OOPL – lc*Point >= Close[1] ) || Close[1] < LL2)
&& ( Ticket_L != 0 && Ticket_L != -1 ))
{
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Red);
if( Exit_L ==1 ) {Ticket_L = 0;}
}

//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
OOPS = OrderOpenPrice();
if(    ((dir1==1 && dir2 ==-1)||( OOPS + lc*Point <= Close[1] ) || Close[1] > HH2)
&& ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Blue);
if( Exit_S ==1 ) {Ticket_S = 0;}
}

//買いエントリー
if( (dir1==1 && dir2 ==-1)    && (Close[1] > cla1 && Close[1] > clb1)
&& (Hour() >= in_time && Hour() < out_time)
&& ( Ticket_L == 0 || Ticket_L == -1 )
&& ( Ticket_S == 0 || Ticket_S == -1 ))
{
Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Red);
}

//売りエントリー
if( (dir1==-1 && dir2 ==1)    && (Close[1] < cla1 && Close[1] < clb1)
&& (Hour() >= in_time && Hour() < out_time)
&& ( Ticket_S == 0 || Ticket_S == -1 )
&& ( Ticket_L == 0 || Ticket_L == -1 ))
{
Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Blue);
}

return(0);

}
 

ディナポリ手法で利用するDMA (4) ATRトレイリングストップ

前回の記事「ディナポリ手法で利用するDMA (3) HLバンドトレイリングストップ」で、ディナポリ移動平均線を使った自動売買プログラムに HLバンドトレイリングストップを導入してみましたが、その代わりに(両方使うこともできます) ATRバンドトレイリングストップを使ってみることにします。

ATRバンドトレイリングストップは、ATR(真の値)という値幅(高値と低値の差)の何倍かをトレーリングストップ用の値幅に用いるものです。

ATR を計算する期間は時間とともに変わるので、損切りの値幅は固定値ではなく、刻一刻と変わるのが特徴。

値動きの少ない場合は小さめの損切り、激しい場合は自動的に大きめの損切りになるわけです。

実際は ATR の何倍か分、エントリ時の買値(あるいは売値)の下(売りの場合は上)に損切りが自動的に設定されるわけです。

今回は固定ストップロスも併用することにしました。

ポンド円 4時間足で今年(元日~9/21)の成績です。

タイムフィルタで日本時間の午後2時から午後10時まで動かして 118回動作し、純益はプラス 16.5%とイマイチで、勝率が 42.86%(トレンド系にしてはまあまあ)なのはいいとしても、最大ドローダウンが 5.71%は改善の余地あり。

HLトレーリングストップとも併用できます。今度やってみましょう。

プログラムソース


//
// ysDMAX01d.mq4
//
//  2019.9.24  ディナポリチャート
// エントリ: 終値が 3x3DMA を上抜け
// イグジット: 終値が 7x5DMA を下抜け
// フィルタ: 3本の DMA が順並びのとき
// 暴落対策付き(ATRトレーリングストップ)

//マジックナンバーの定義
#define MAGIC  42406

//パラメーターの設定//
extern double Lots = 0.1;     // 取引ロット数(0.1 は1万通貨)
extern int Slip = 10;         // 許容スリッページ数
extern string Comments = “”; // コメント

extern double ILC = 40 ; // initial loss cut(固定ストップロス)
extern int    ATRperiod = 9 ;
extern double ATRtimes = 3.0 ;

extern int in_time = 3; // 開始時間(サーバー時間)
extern int out_time = 20; // 終了時間(サーバー時間 最大24)

//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0;   //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0;   //売りポジションの決済注文の結果をキャッチする変数
int OS1 ;
int OS2 ;
double   OOPL;
double   OOPS;

int start(){

double lc = ILC;
if(( Digits ==3 ) ||(Digits ==5)) lc = lc*10.0 ;

if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;

double TrailingStop;

TrailingStop = NormalizeDouble(iATR(NULL,0,ATRperiod,1)*ATRtimes,Digits);

double dma1 = iMA(NULL,0,3,0,MODE_SMA,PRICE_CLOSE,3);
double dma2 = iMA(NULL,0,7,0,MODE_SMA,PRICE_CLOSE,5);
double dma3a = iMA(NULL,0,25,0,MODE_SMA,PRICE_CLOSE,5);
double dma3b = iMA(NULL,0,25,0,MODE_SMA,PRICE_CLOSE,6);
//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
OOPL = OrderOpenPrice();

if(    ( Close[1] < dma2 || ( OOPL – lc * Point >= Close[1] ) || (OOPL – TrailingStop >= Bid) )
&& ( Ticket_L != 0 && Ticket_L != -1 ))
{
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Red);
if( Exit_L ==1 ) {Ticket_L = 0;}
}

//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
OOPS = OrderOpenPrice();

if(    ( Close[1] > dma2 ||( OOPS + lc * Point <= Close[1] ) || ( Ask >= OOPS + TrailingStop))
&& ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Blue);
if( Exit_S ==1 ) {Ticket_S = 0;}
}

//買いエントリー
if( Close[1] > dma1
// && dma3a > dma3b
&& Hour() >= in_time && Hour() < out_time
&& ( Ticket_L == 0 || Ticket_L == -1 )
&& ( Ticket_S == 0 || Ticket_S == -1 ))
{
Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Red);
}

//売りエントリー
if( Close[1] < dma1
// && dma3a < dma3b
&& Hour() >= in_time && Hour() < out_time
&& ( Ticket_S == 0 || Ticket_S == -1 )
&& ( Ticket_L == 0 || Ticket_L == -1 ))
{
Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Blue);
}

return(0);

}


関連記事

###

ディナポリ手法で利用するDMA (3) HLバンドトレイリングストップ

前回の記事「ディナポリ手法で利用するDMA」で、ディナポリ移動平均線を使った自動売買プログラムを作りましたが、25本線の向きをフィルタに使ってもあまりかんばしい結果がでませんでした。

HLバンドトレイリングストップを導入してみます。

これは、HL_period という期間内の終値の最高値と再低値を、それぞれ売りの場合の損切り、書いの場合の損切りに設定するものです。

  • double HH1 = High[iLowest(NULL, 0, MODE_HIGH, HL_period, 1)];
  • double LL1 = Low[iHighest(NULL, 0, MODE_LOW, HL_period, 1)];


のように書けば、HH1 に1つ目のバーから数えて期間内の最高値が入力され、LL1 には最低値が入力されます。

以前、終値だけの幅を考えて

  • double HH1 = Close[iHighest(NULL, 0, MODE_CLOSE, HL_period, 1)];
  • double LL1 = Close[iLowest(NULL, 0, MODE_CLOSE, HL_period, 1)];

のようにヒゲを無視した書き方を採用していましたが、自分でもしっくりいかないので、ヒゲを含めたほうをとることにします。

これでうまくいけばトレンド期間のときの逆行による損失を減少できるかもしれません。

トレンドでないときにはあまり貢献しないかもしれませんが。

ポンド円 4時間足での成績が

利益は 15.14%。勝率 36.8%、最大ドローダウンが 5.35%。利益と勝率はわずかに改善。ドローダウンはやや増加ぎみです。

125回の動作で、原法よりは半分以下の動作回数なので効率はよくなった(長いトレンドの中で何度も利確してまた入り直すなどがなくなった?)のかも。

プログラムソース


//
// ysDMAX01c.mq4
//
// 2019.9.23 ディナポリチャート
// エントリ: 終値が 3x3DMA を上抜け
// イグジット: 終値が 7x5DMA を下抜け
// フィルタ: 3本の DMA が順並びのとき
//                 HLバンドトレーリングストップを導入

//マジックナンバーの定義
#define MAGIC 42404

//パラメーターの設定//
extern double Lots = 0.1; //取引ロット数(0.1 は1万通貨)
extern int Slip = 10; //許容スリッページ数
extern string Comments = “”; //コメント

extern double ILC = 40 ; 初期ロスカット
extern int HL_Period = 9; //HLトレーリングストップの期間

extern int in_time = 3; // 開始時間(サーバー時間 0から)
extern int out_time = 20; // 終了時間(サーバー時間 24まで)

//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0; //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0; //売りポジションの決済注文の結果をキャッチする変数
int OS1 ;
int OS2 ;
double OOPL;
double OOPS;

int start(){

double lc = ILC;
if(( Digits ==3 ) ||(Digits ==5)) lc = lc*10.0 ;

if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;

double HH1 = High[iLowest(NULL, 0, MODE_HIGH, HL_Period, 1)];
double LL1 = Low[iHighest(NULL, 0, MODE_LOW, HL_Period, 1)];

double dma1 = iMA(NULL,0,3,0,MODE_SMA,PRICE_CLOSE,3);
double dma2 = iMA(NULL,0,7,0,MODE_SMA,PRICE_CLOSE,5);
double dma3a = iMA(NULL,0,25,0,MODE_SMA,PRICE_CLOSE,5);
double dma3b = iMA(NULL,0,25,0,MODE_SMA,PRICE_CLOSE,6);

//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
OOPL = OrderOpenPrice();

if( ( Close[1] < dma2 || ( OOPL – lc * Point >= Close[1] ) || Bid <LL1 )
&& ( Ticket_L != 0 && Ticket_L != -1 ))
{
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Red);
if( Exit_L ==1 ) {Ticket_L = 0;}
}

//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
OOPS = OrderOpenPrice();

if( ( Close[1] > dma2 ||( OOPS + lc * Point <= Close[1] ) || Ask > HH1)
&& ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Blue);
if( Exit_S ==1 ) {Ticket_S = 0;}
}

//買いエントリー
if( Close[1] > dma1
// && dma3a > dma3b
&& Hour() >= in_time && Hour() < out_time
&& ( Ticket_L == 0 || Ticket_L == -1 )
&& ( Ticket_S == 0 || Ticket_S == -1 ))
{
Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Red);
}

//売りエントリー
if( Close[1] < dma1
// && dma3a < dma3b
&& Hour() >= in_time && Hour() < out_time
&& ( Ticket_S == 0 || Ticket_S == -1 )
&& ( Ticket_L == 0 || Ticket_L == -1 ))
{
Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Blue);
}

return(0);

}

関連記事

###

ディナポリ手法で利用するDMA (2)

前回の記事「ディナポリ手法で利用するDMA」で、ディナポリ移動平均線を使った自動売買プログラムを作りましたが、25本線があまり活躍していないので、トレンド期間でないときの損失を減少させる方策として 25本線の向きをフィルタに使うことにしました。

これでうまくいけばトレンド期間でないときの損失を半分にできるかも。しかもトレンドのときの利益には差し障りがないはず。

ポンド円 30分足での成績はかえって悪くなりましたが、なんとなく予感していたように性格がのんびり、つまり短期足では損益しか出ません。

タイムフィルタで日本時間の午前10時から午後7時まで動かして、91回とだいぶ動作回数が減少し、純益はプラス 12.19%どまり。

改良前後のポンド円4時間足どうしを比較します。

勝率が 44.68%と増加し、最大ドローダウンが 3.43%とやや減少。でもまだまだ改善の余地があります。

動作時間が増えたのに動作回数は減少しています。

勝率はトレンドフォロワーなら優秀なほうです。最大ドローダウンもあと頑張っても半減くらいかな。純益がもっと伸びないといけませんが、相場次第ですね。

移動平均線を使ったものはトレンドフォロワーという性格上、トレンドの部分でいかに多くの部分をおいしくとれるかという問題と、トレンドでない期間での損失をいかに小さくするかという問題があり、取る方策にとっては二律背反のこともあるのが頭が痛い点ですね。

プログラムソース

//
// ysDMAX01b.mq4
//
//  2019.9.22  ディナポリチャートその2
// エントリ: 終値が 3x3DMA を上抜け
// イグジット: 終値が 7x5DMA を下抜け
// フィルタ: 3本の DMA が順並びで 25×5DMA が上向きのとき

//マジックナンバーの定義
#define MAGIC  42404

//パラメーターの設定//
extern double Lots = 0.1;     //取引ロット数(0.1 は1万通貨)
extern int Slip = 10;         //許容スリッページ数
extern string Comments = “”; //コメント

extern double ILC = 40 ;

extern int in_time = 3; // 開始時間(サーバー時間 0から)
extern int out_time = 20; // 終了時間(サーバー時間 24まで)

//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0;   //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0;   //売りポジションの決済注文の結果をキャッチする変数
int OS1 ;
int OS2 ;
double   OOPL;
double   OOPS;

int start(){

double lc = ILC;
if(( Digits ==3 ) ||(Digits ==5)) lc = lc*10.0 ;

if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;

double dma1 = iMA(NULL,0,3,0,MODE_SMA,PRICE_CLOSE,4);
double dma2 = iMA(NULL,0,7,0,MODE_SMA,PRICE_CLOSE,6);
double dma3a = iMA(NULL,0,25,0,MODE_SMA,PRICE_CLOSE,6);
double dma3b = iMA(NULL,0,25,0,MODE_SMA,PRICE_CLOSE,7);

//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
OOPL = OrderOpenPrice();

if(    ( Close[1] < dma2 || ( OOPL – lc * Point >= Close[1] ) )
&& ( Ticket_L != 0 && Ticket_L != -1 ))
{
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Red);
if( Exit_L ==1 ) {Ticket_L = 0;}
}

//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
OOPS = OrderOpenPrice();

if(    ( Close[1] > dma2 ||( OOPS + lc * Point <= Close[1] ) )
&& ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Blue);
if( Exit_S ==1 ) {Ticket_S = 0;}
}

//買いエントリー
if( Close[1] > dma1 && dma3a > dma3b
&& Hour() >= in_time && Hour() < out_time
&& ( Ticket_L == 0 || Ticket_L == -1 )
&& ( Ticket_S == 0 || Ticket_S == -1 ))
{
Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Red);
}

//売りエントリー
if( Close[1] < dma1 && dma3a < dma3b
&& Hour() >= in_time && Hour() < out_time
&& ( Ticket_S == 0 || Ticket_S == -1 )
&& ( Ticket_L == 0 || Ticket_L == -1 ))
{
Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Blue);
}

return(0);

}

ディナポリ手法で利用するDMA

ディナポリ手法という FX 手法の体系があるのですが、そこでは利用する移動平均線に DMA という特殊なものが使われます。

頭の D は「頭文字D」ではなく、ディナポリ氏のイニシャルからきてます。

3本、7本、25本の3本の単純移動平均線を3本未来にずらして表示するのです。

ずらした分ローソク足から離れるので重なりが減りますし、一目均衡表の雲のように未来を暗示してくれているような気がするのが面白いです。

これらを使ってよくあるゴールデンクロス、デッドクロス式の自動売買プログラムを作ってみました。

値動きの激しいポンド円でもなかなかいい成績は出ません。

ポンド円 30分足で今年(元日~9/21)の成績はこんな感じ。

タイムフィルタで日本時間の午後4時から午後7時までの3時間しか動かしていないデータですが、357回も動作し、純益はプラス 14.4%とイマイチで、勝率が 32.63%(トレンド系はこんなもの?)、最大ドローダウンが 4.45%なども改善の余地があります。

まあ、移動平均線を使ったものはトレンド期間(時間にして全体の3割)しか儲けがでなくて、トレンドでない期間では損失を小さいながら多く出すのでなかなかいいものはできませんね。

タイムフィルタで通貨ペアごとの最適動作時間をあらかじめ決めても、なかなか焼け石に水です。

裁量トレードでは上記の視覚的安堵感があってそれなりの意味はあると思いますが。

プログラムソース

//
// ysDMAX01a.mq4
//
//  2019.9.22  ディナポリチャート
// エントリ: 終値が 3x3DMA を上抜け
// イグジット: 終値が 7x5DMA を下抜け
// フィルタ: 3本の DMA が順並びのとき

//マジックナンバーの定義
#define MAGIC  42403

//パラメーターの設定//
extern double Lots = 0.1;     //取引ロット数(0.1 は1万通貨)
extern int Slip = 10;         //許容スリッページ数
extern string Comments = “”; //コメント

extern double ILC = 20 ;
extern int in_time = 3; // 開始時間(サーバー時間 0から)
extern int out_time = 20; // 終了時間(サーバー時間 24まで)

//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0;   //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0;   //売りポジションの決済注文の結果をキャッチする変数
int OS1 ;
int OS2 ;
double   OOPL;
double   OOPS;

int start(){

double lc = ILC;
if(( Digits ==3 ) ||(Digits ==5)) lc = lc*10.0 ;

if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;

double dma1 = iMA(NULL,0,3,0,MODE_SMA,PRICE_CLOSE,4);
double dma2 = iMA(NULL,0,7,0,MODE_SMA,PRICE_CLOSE,6);
double dma3 = iMA(NULL,0,25,0,MODE_SMA,PRICE_CLOSE,6);

//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
OOPL = OrderOpenPrice();

if(    ( Close[1] < dma2 || ( OOPL – lc * Point >= Close[1] ) )
&& ( Ticket_L != 0 && Ticket_L != -1 ))
{
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Red);
if( Exit_L ==1 ) {Ticket_L = 0;}
}

//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
OOPS = OrderOpenPrice();

if(    ( Close[1] > dma2 ||( OOPS + lc * Point <= Close[1] ) )
&& ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Blue);
if( Exit_S ==1 ) {Ticket_S = 0;}
}

//買いエントリー
if( Close[1] > dma1
&& Hour() >= in_time && Hour() < out_time
&& ( Ticket_L == 0 || Ticket_L == -1 )
&& ( Ticket_S == 0 || Ticket_S == -1 ))
{
Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Red);
}

//売りエントリー
if( Close[1] < dma1
&& Hour() >= in_time && Hour() < out_time
&& ( Ticket_S == 0 || Ticket_S == -1 )
&& ( Ticket_L == 0 || Ticket_L == -1 ))
{
Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Blue);
}

return(0);

}

関連記事

ディナポリ手法で利用するDMA (2)

###

ガチ速FX / 及川圭哉 (2)

ガチ速FX 27分で256万を稼いだ“鬼デイトレ
及川圭哉
ぱる出版
売り上げランキング: 176

★★★☆☆

前回の記事「ガチ速FX / 及川圭哉」で紹介した本ですが、その中に書いてあった鉄板手法の一つを自動運転プログラムにしてみました。

5分足チャートで動作させるのですが、5分足の3本の単純移動平均線SMA(5本、14本、20本)が離れて上を向いており、75本線SMA も上向きの状態で、ローソク足が 15分足SMA(10本)に上から近づいてタッチして反転して上に抜けたらエントリ。

利益確定は本ではあまり明確に規定してありませんが、このプログラムではそのうちの一つの方法である 5分足の 5本SMAを割り込んだときをイクシットとしてみます。

要は上向きトレンドの押し目のごく初期を狙うオーソドックスな方法です。

下向きトレンドの場合は売りの場面となり、上記の話はすべて逆(上⇒下、買い⇒売り)になります。

きちんと検証できていませんが、簡易版(5分足が確定するごとに判定;本では tick 毎で判定するのが異なる)のためかあまりいい結果が出ません。

もう少し原法に近づけたバージョンを作って再検証するつもりですが、手法的には当たり前でごくまとも(エントリが少し早すぎるという人も多いかもしれませんが)なので、もっといい結果が出るのではと思います。

*

本にはない私なりの改良点はタイムフィルタを加えていることで、24時間、東京時間、ロンドン時間、NY時間など好きな時間帯を切り取って検証&実行できることです。

「都合の悪い時間帯はないかバックテストで調べ、あればその時間帯でのエントリを防ぐ」ための機能ですね。

サーバー時間が NYセットになっている場合は「in_time =0、out_time =23」 と設定すると 24時間営業となります。

東京時間なら「in_time =3、out_time =11」で、out_time を 9 や 10 にすることもよくあります。

ロンドン時間や NY時間は始まりと終わりが季節によって異なりますし、もともと始まりと終わりの時間がはっきりしていないので、そのへんはご自分で判断ください。

プログラムソース

//
// ysTouch01a.mq4
//
//  2019.9.18  5分足「スケベタッチ」
// エントリ: 15分sma10 にタッチ
// イグジット: sma5にタッチ
// フィルタ: 5分移動平均線の傾きが正か負か

//マジックナンバーの定義
#define MAGIC  42311

//パラメーターの設定//
extern double Lots = 0.1;     //取引ロット数(0.1 は1万通貨)
extern int Slip = 10;         //許容スリッページ数
extern string Comments =  “”; //コメント

extern double ILC = 40 ;
// extern double TP = 1100 ;

//extern int SMA_Period1 = 20; //移動平均線の傾き

extern int in_time = 3; // 開始時間(サーバー時間 0から)
extern int out_time = 20; // 終了時間(サーバー時間 24まで)

//変数の設定//
int Ticket_L = 0; //買い注文の結果をキャッチする変数
int Ticket_S = 0; //売り注文の結果をキャッチする変数
int Exit_L = 0;   //買いポジションの決済注文の結果をキャッチする変数
int Exit_S = 0;   //売りポジションの決済注文の結果をキャッチする変数
int OS1 ;
int OS2 ;
double   OOPL;
double   OOPS;

int start(){

double lc = ILC;
if(( Digits ==3 ) ||(Digits ==5)) lc = lc*10.0 ;

if (Volume[0]>1 || IsTradeAllowed() == false) return(0) ;

double ma1 = iMA(NULL,0,5,0,MODE_SMA,PRICE_CLOSE,1);
double ma2 = iMA(NULL,0,14,0,MODE_SMA,PRICE_CLOSE,1);
double ma3 = iMA(NULL,0,20,0,MODE_SMA,PRICE_CLOSE,1);

double ma15 = iMA(NULL,15,10,0,MODE_SMA,PRICE_CLOSE,1);

double ma4a = iMA(NULL,0,75,0,MODE_SMA,PRICE_CLOSE,1);
double ma4b = iMA(NULL,0,75,0,MODE_SMA,PRICE_CLOSE,2);

//買いポジションのエグジット
OS1 = OrderSelect(Ticket_L, SELECT_BY_TICKET);
OOPL = OrderOpenPrice();

if(    (( Close[1] < ma1) || ( OOPL – lc * Point >= Close[1] ) )
&& ( Ticket_L != 0 && Ticket_L != -1 ))
{
Exit_L = OrderClose(Ticket_L,Lots,Bid,Slip,Red);
if( Exit_L ==1 ) {Ticket_L = 0;}
}

//売りポジションのエグジット
OS2 = OrderSelect(Ticket_S, SELECT_BY_TICKET);
OOPS = OrderOpenPrice();

if(    (( Close[1] > ma1)||( OOPS + lc * Point <= Close[1] ) )
&& ( Ticket_S != 0 && Ticket_S != -1 ))
{
Exit_S = OrderClose(Ticket_S,Lots,Ask,Slip,Blue);
if( Exit_S ==1 ) {Ticket_S = 0;}
}

//買いエントリー
if( Low[1] < ma15 && Close[1] > ma15
&& ma1 > ma2
&& ma2 > ma3
&& Close[1] > ma3
&& ma4a > ma4b
&& Hour() >= in_time && Hour() < out_time
&& ( Ticket_L == 0 || Ticket_L == -1 )
&& ( Ticket_S == 0 || Ticket_S == -1 ))
{
Ticket_L = OrderSend(Symbol(),OP_BUY,Lots,Ask,Slip,0,0,Comments,MAGIC,0,Red);
}

//売りエントリー
if( Low[1] > ma15 && Close[1] < ma15
&& ma1 < ma2
&& ma2 < ma3
&& Close[1] < ma3
&& ma4a < ma4b
&& Hour() >= in_time && Hour() < out_time
&& ( Ticket_S == 0 || Ticket_S == -1 )
&& ( Ticket_L == 0 || Ticket_L == -1 ))
{
Ticket_S = OrderSend(Symbol(),OP_SELL,Lots,Bid,Slip,0,0,Comments,MAGIC,0,Blue);
}

return(0);

}

2019/9/16 ユーロ円下げにお付き合い

今回のもう一つの FX取引は EURUSD。

ユーロドルは月足、週足、日足、1時間足どころか本日昼過ぎからは 5分足でさえ下げトレンドになりました。待ってましたよ、楽勝ですよね。

ずいぶん前から 5分足の反転が来て、それが終わってからショートしようと思っていました。

ということで逆指値で直近安値 1.10580 の少し下(少しくずれたヘッドアンドショルダーのネックライン)にオーダーをセット。自信があったので 20000通貨。もし逆行したらそのままスイングトレードに移行するつもりでした。

夕方に帰宅したカミサンと草津(滋賀県)のイオンで買い物をすることにしていたので 17時に外出。

19:03 に逆指値がヒットして 1.10549 でエントリしたようです。そのまま順調に下降。

20:35 くらいに帰宅。

20:41 に 1.10402 で手動で決済しました。14.7pips。

下げトレンドの第2波の大部分をいただいたので満足したのです。これからしばらくはもみあって深い押しを作りそうだと思ったのです。

でもその後は押しは浅く、すぐに下降を再開して結果的に決済は早すぎたようです。

後から考えるとターゲットは 1.10170 (1時間足の先行スパンB)くらいが狙えたかも。

まあ、今から締め切りのある仕事に集中したいですし、ニューヨーク時間になればトランプのツィッター爆弾がいつ炸裂するかわからないのでこれでいいのです。

関連記事

2019/9/16 早朝窓開け 早起きは何文の得?

###

2019/9/16 早朝窓開け 早起きは何文の得?

本日は日本は祝日ですが、6時に起きたので相場チェックすると、珍しくクロス円で「窓開け」が起きていました。

上はドル円の 1時間足。

窓を開ければ港が見える(古い!)、ではなく、窓が開けば埋めようとするのが相場の神様。

ここからのチャートは 5分足です。

早速 6:15 AMに 107.610 でエントリ。

上のチャートのように損切りは直近安値の少し下 107.44。利確目標は窓が埋まるまでと行きたい所ですが、手前に 108円ちょうどがあるので、少し手前の 17.995。

これでリスクリワードが 1:2 となり、後は寝て待て状態。

7:03 AMの状態ですが、私が買ったあたりまで戻ってきて、押しをつくって N字に抜けて、先行スパンB と基準線まで越えたので、損切りポイントを直近安値の少し下 107.605 に繰り上げ。

7:37 AMにまたチェックすると、

先行スパンB と基準線の上で行ったり来たり。

セオリーどおり先行スパンB と基準線が強力なサポートラインになっているのとすでに 1時間経過しているので、まあこのへんで利益確定しても全然悪くないと思い、損切りポイントを先行スパンB と基準線の少し下の 107.765 にリセット。

これで負けはなくなりました。

結局、その後ズルズルと下降し、9:07 AMの状態が上の図。

朝食を摂っていたので知りませんでしたが、8:01 AMに 107.765 で決済されたようです。15.5pips の利益。

まだ窓は開いた状態で、いつ閉まるかわかりません。1時間で埋まることもあれば数日開いていることもありますからね。

しかし、この急激な円高。先週末の土日になにが起きたのか。

中東の地政学リスク回避のための円買いが原因と書いてあるニュースはありますが、もしそうならしばらく窓は開いたままかもしれません。

私は深追いはしないでおきます。

###

【FX】アンディさんのリアルタイム雲 (3)

最強の「FX理論」を君たちに教えたい
アンディ
扶桑社
売り上げランキング: 384,795

今週の FX トレードは火曜日以降は値動きがあまりなかった(ユーロ爆下げを除く)ので参加していませんでした。

ようやく メタエディタが使えるようになったので、以前作った EAの点検をしていたのですが、最近の相場にはうまく適応できていないものが多いことにショック。トランプのツィッター爆弾の影響でしょうか。

また作り直しですね。

ということで、今週はカンを取り戻すのと新作 EAのネタ探しをかねて、以前買った FX 本を読み込むことにしていました。

上の本を読んで、最後に独自インジケーターをダウンロードしようと所定のサイトにいったら、すでにダウンロード期間は終了していました。

ということで自作することに。

リアルタイム雲だけは以前に作ったので、今回はダブル遅行線も組み込んでみました。

もちろん最初から作るのはめんどくさいので、公式の一目均衡表インジケーターのソースプログラムを改変しました。

通常の一目均衡表(公式インジケーター)

アンディさんのリアルタイム雲+W遅行線(改変したもの)

リアルタイム雲のほうが先行スパン2(と基準線)がレジスタンスとして機能しやすいのがよくわかります。

詳しい使い方は上記の本(いい本です)を御覧ください。

プログラムソース

//+——————————————————————+
//|                                               Ichimoku_Andy2.mq4 |
//|   一目均衡表(改)  Andyさんのダブル遅行線+リアルタイム雲                  |
//|                                              http://yiwasaki.com |
//+——————————————————————+
#property description “Ichimoku Kinko Hyo with Real-time cloud & W-chikousen by Andy”
#property strict

#property indicator_chart_window
#property indicator_buffers 8 // 7 から変更

#property indicator_color1 Red          // Tenkan-sen
#property indicator_color2 Blue         // Kijun-sen
#property indicator_color3 SandyBrown   // Up Kumo
#property indicator_color4 Thistle      // Down Kumo
#property indicator_color8 Yellow         // Chikou Span2(追加)色は Lime から変更
#property indicator_color5 Yellow         // Chikou Span  色は Lime から変更
#property indicator_color6 SandyBrown   // Up Kumo bounding line
#property indicator_color7 Thistle      // Down Kumo bounding line
//— input parameters
input int InpTenkan=9;   // Tenkan-sen
input int InpKijun=26;   // Kijun-sen
input int InpSenkou=52;  // Senkou Span B
//— buffers
double ExtTenkanBuffer[];
double ExtKijunBuffer[];
double ExtSpanA_Buffer[];
double ExtSpanB_Buffer[];
double ExtChikouBuffer[];
double ExtChikouBuffer2[]; // Chikou Span2(追加)
double ExtSpanA2_Buffer[];
double ExtSpanB2_Buffer[];
//—
int    ExtBegin;
//+——————————————————————+
//| Custom indicator initialization function                         |
//+——————————————————————+
void OnInit(void)
{
IndicatorDigits(Digits);
//—
SetIndexStyle(0,DRAW_LINE);
SetIndexBuffer(0,ExtTenkanBuffer);
SetIndexDrawBegin(0,InpTenkan-1);
SetIndexLabel(0,”Tenkan Sen”);
//—
SetIndexStyle(1,DRAW_LINE);
SetIndexBuffer(1,ExtKijunBuffer);
SetIndexDrawBegin(1,InpKijun-1);
SetIndexLabel(1,”Kijun Sen”);
//—
ExtBegin=InpKijun;
if(ExtBegin<InpTenkan)
ExtBegin=InpTenkan;
//—
SetIndexStyle(2,DRAW_HISTOGRAM,STYLE_DOT);
SetIndexBuffer(2,ExtSpanA_Buffer);
SetIndexDrawBegin(2,InpKijun+ExtBegin-1);
//   SetIndexShift(2,InpKijun); // リアルタイムなのでずらさない
SetIndexLabel(2,NULL);
SetIndexStyle(5,DRAW_LINE,STYLE_DOT);
SetIndexBuffer(5,ExtSpanA2_Buffer);
SetIndexDrawBegin(5,InpKijun+ExtBegin-1);
//   SetIndexShift(5,InpKijun); // リアルタイムなのでずらさない
SetIndexLabel(5,”Senkou Span A”);
//—
SetIndexStyle(3,DRAW_HISTOGRAM,STYLE_DOT);
SetIndexBuffer(3,ExtSpanB_Buffer);
SetIndexDrawBegin(3,InpKijun+InpSenkou-1);
//   SetIndexShift(3,InpKijun); // リアルタイムなのでずらさない
SetIndexLabel(3,NULL);
SetIndexStyle(6,DRAW_LINE,STYLE_DOT);
SetIndexBuffer(6,ExtSpanB2_Buffer);
SetIndexDrawBegin(6,InpKijun+InpSenkou-1);
//   SetIndexShift(6,InpKijun); // リアルタイムなのでずらさない
SetIndexLabel(6,”Senkou Span B”);
//—
SetIndexStyle(4,DRAW_LINE);
SetIndexBuffer(4,ExtChikouBuffer);
SetIndexShift(4,-InpKijun);
SetIndexLabel(4,”Chikou Span”);

SetIndexStyle(7,DRAW_LINE); // Chikou Span2(追加)
SetIndexBuffer(7,ExtChikouBuffer2); // Chikou Span2(追加)
SetIndexShift(7,-InpSenkou); // Chikou Span2(追加と値の変更)
SetIndexLabel(7,”Chikou Span 2″); // Chikou Span2(追加)
//— initialization done
}
//+——————————————————————+
//| Ichimoku Kinko Hyo                                               |
//+——————————————————————+
int OnCalculate(const int rates_total,
const int prev_calculated,
const datetime &time[],
const double &open[],
const double &high[],
const double &low[],
const double &close[],
const long &tick_volume[],
const long &volume[],
const int &spread[])
{
int    i,k,pos;
double high_value,low_value;
//—
if(rates_total<=InpTenkan || rates_total<=InpKijun || rates_total<=InpSenkou)
return(0);
//— counting from 0 to rates_total
ArraySetAsSeries(ExtTenkanBuffer,false);
ArraySetAsSeries(ExtKijunBuffer,false);
ArraySetAsSeries(ExtSpanA_Buffer,false);
ArraySetAsSeries(ExtSpanB_Buffer,false);
ArraySetAsSeries(ExtChikouBuffer,false);
ArraySetAsSeries(ExtChikouBuffer2,false); // Chikou Span2(追加)
ArraySetAsSeries(ExtSpanA2_Buffer,false);
ArraySetAsSeries(ExtSpanB2_Buffer,false);
ArraySetAsSeries(open,false);
ArraySetAsSeries(high,false);
ArraySetAsSeries(low,false);
ArraySetAsSeries(close,false);
//— initial zero
if(prev_calculated<1)
{
for(i=0; i<InpTenkan; i++)
ExtTenkanBuffer[i]=0.0;
for(i=0; i<InpKijun; i++)
ExtKijunBuffer[i]=0.0;
for(i=0; i<ExtBegin; i++)
{
ExtSpanA_Buffer[i]=0.0;
ExtSpanA2_Buffer[i]=0.0;
}
for(i=0; i<InpSenkou; i++)
{
ExtSpanB_Buffer[i]=0.0;
ExtSpanB2_Buffer[i]=0.0;
}
}
//— Tenkan Sen
pos=InpTenkan-1;
if(prev_calculated>InpTenkan)
pos=prev_calculated-1;
for(i=pos; i<rates_total; i++)
{
high_value=high[i];
low_value=low[i];
k=i+1-InpTenkan;
while(k<=i)
{
if(high_value<high[k])
high_value=high[k];
if(low_value>low[k])
low_value=low[k];
k++;
}
ExtTenkanBuffer[i]=(high_value+low_value)/2;
}
//— Kijun Sen
pos=InpKijun-1;
if(prev_calculated>InpKijun)
pos=prev_calculated-1;
for(i=pos; i<rates_total; i++)
{
high_value=high[i];
low_value=low[i];
k=i+1-InpKijun;
while(k<=i)
{
if(high_value<high[k])
high_value=high[k];
if(low_value>low[k])
low_value=low[k];
k++;
}
ExtKijunBuffer[i]=(high_value+low_value)/2;
}
//— Senkou Span A
pos=ExtBegin-1;
if(prev_calculated>ExtBegin)
pos=prev_calculated-1;
for(i=pos; i<rates_total; i++)
{
ExtSpanA_Buffer[i]=(ExtKijunBuffer[i]+ExtTenkanBuffer[i])/2;
ExtSpanA2_Buffer[i]=ExtSpanA_Buffer[i];
}
//— Senkou Span B
pos=InpSenkou-1;
if(prev_calculated>InpSenkou)
pos=prev_calculated-1;
for(i=pos; i<rates_total; i++)
{
high_value=high[i];
low_value=low[i];
k=i+1-InpSenkou;
while(k<=i)
{
if(high_value<high[k])
high_value=high[k];
if(low_value>low[k])
low_value=low[k];
k++;
}
ExtSpanB_Buffer[i]=(high_value+low_value)/2;
ExtSpanB2_Buffer[i]=ExtSpanB_Buffer[i];
}
//— Chikou Span
pos=0;
if(prev_calculated>1)
pos=prev_calculated-1;
for(i=pos; i<rates_total; i++)
{
ExtChikouBuffer[i]=close[i];
ExtChikouBuffer2[i]=close[i]; // Chikou Span2(追加)
}
//—
return(rates_total);
}
//+——————————————————————+

インジケーター(コンパイル済み)

Ichimoku_Andy2

関連記事

###

[FX] 3年ぶりかな FX リアルトレード

自動運転用の VPSサーバーがしょっちゅう勝手に落ちて実損が出たのでしばらく FX はやめておりました。

つい最近、知人と FX の話をしたことがきっかけで、昨日(金曜の夜)に以前の OANDA の口座を調べてみました。まだ有効なようです。

ところが休んでいた間に NYサーバーでの自動運転機能が削除されて、手動でしかトレードできないようです。

東京サーバーにサブアカウント口座を作って昔のカンを取り戻そうといろいろいじっていると、EUR/USD にトレンドが発生していることに気づきました。

おお、アメリカの雇用統計の日だしね。でも21時(日本時間)の発表にしてはそんなに急峻な動きではありません(向こうの時間の 15:25 あたりの動きはそれっぽいですが、それだとするとそれ以前にすでに上昇トレンドが出ていることになります)。

もともと金曜の夜のアメリカ時間はトレンドが出やすいのですが。なぜって儲けの出ているヤンキーは利益確定を、そうでないボンビーは一発逆転して、気分良く週末遊び尽くしたいですもんね。

チャートはすべてユーロドルの 5分足です。

表示させているインジケーターはボリンジャーバンドと一目均衡表と MACD。すべてパラメータは標準のまま。

時刻がずれているのが気になりますが、東京サーバーでも時刻は GMTに合わせてあるようでオフセット時間が夏時間の場合はGMT+3(冬時間の場合:GMT+2)なので、日本時間より 6時間前の時間が表示されているようです。

後半部分を見てみましょう。

これから先は上に行きますか? それとも下にまた戻りますか? どちらだと思いますか。

上の図は(時間軸が凝縮されていますが)ボリンジャーバンドと一目均衡表、MACD を取り去ったものです。つまりローソク足のみです。

なんか下にいきそうなオーラでてませんか? 最後のローソク足 3本合わせると上の長いヒゲになりそうですし。

でも・・・

上の図は先ほどの 3つの指標を戻して、ADX を加えてみました。

  1. +DI > –DI
  2. ADX>16
  3. MACD がプラスに陽転してその後順調に上昇
  4. 転換線が基準線を上抜いている(一目均衡表)
  5. 実値が雲を上抜いている(一目均衡表)
  6. 遅行線も実値を上抜いている(一目均衡表)

と 6つの要素がこれからググンと上昇することを教えてくれています。

移動平均線であるセンターボリンもまだ上を向いていますしね。

つまりまだまだ上に行く勢いが残っているってこと。

もちろん指標に予知能力があるわけではありません。現実の値から指標が計算されているわけ(因果関係は逆)なので 100% 正しいわけではありませんが、目に見えない流れの強さというものを示唆してくれます。

特に一目均衡表とボリンジャーバンドは必須と思います。

一目均衡表の雲は抵抗帯をなんとなく暗示してくれますし、ボリンジャーは進むべき道路を示してくれます。

ボリンジャーの拡散と収縮はエントリ、クローズの目安になります。

ボリンジャーで -3σ~+3σ で 6レーンの表示をすると、どのレーンを通っているかに注意するだけで安全運転できます。舗装された高速道路を安全に通行している感じ。ボリンジャーがないと大海原でどちらに流されているかわからない状態みたいに感じます。

うーん、やっぱり ローソク足だけって怖いですよね。

*

下のチャートはその後の経過を示したもの。

さて、エントリしようと逆指値で 下の図の一番左の⇒に買いを入れておいたところ、新しい口座にお金を移管するのを忘れていてミス。

お金を移して真ん中の⇒で成り行き買いでエントリ。

その後期待通りに上昇して・・・どこまでいくかなと思っていましたが、仕事があったのでトレーリングストップを 45 にセットして放置しておきました。一番右の⇒で決済されたようです。

トレーリングストップをかけていなければ、ボリンジャーの +1σ あたりですから手仕舞いしようか迷ってずるずるいってた可能性が高いですね。

9pips ゲット。最初にエントリできていれば 12pips でしたか。

このあとは長い下降トレンドに移行したようです。もっと長い時間足で見ると下降トレンドの中の戻りの局面の後半部分を拾ったということですね。

判断ミスはなかったと思いますが、操作ミスが・・・まあ3年以上のブランクとシステム側の変更があったのでしょうがないか。

とにかくカンを取り戻さないと。

そのうち自動運転に戻りたいと思いますけど。

自分のやったトレードの復習と反省は大事ですね。これも PDCA が重要であることは間違いない!

まとめ

  1. 金曜夜のアメリカ時間はおいしいかも
  2. 一目均衡表、ボリンジャーバンドは未来を予見させる
  3. ADX はトレンドかどうかを教えてくれる
  4. MACD もたまには役に立つ
  5. トレードの反省がマインドを鍛える

###

NHK をぶっ潰す!

N国というイスラム国を思わせる過激(^^)政党が出現しました。

私も NHK はニュース部門と研究部門とエンタメ部門に分けて、ニュース部門と研究部門とは分離独立させて国営にする(税金で運用)、エンタメ部門は民営化するのがいいと思っています。

それがダメならスクランブル化という N国の主張に賛同します。

平成29年の NHK の財務諸表、平成29年の NHK の決算を見てみましょう。

まずはストックから。

  • 資産 11370億円
  • 負債 3978億円
  • 純資産 7391億円

平成29年の NHKの負債は 3978億7842万円もあります。すごいですね。

だけど資産はその3倍(1兆1370億円)あるのです。純資産はプラス 7391億円。すごいですね。

こんな巨大放送局が民営化されたら現在の民放は太刀打ちできないので、TV やその関連の新聞メディアはこの問題を取り上げません。

以上はストックの話。次は単年度のフローの話。

  • 収入 7202億円(受信料収入  6913億円+その他の収入 289億円)
  • 支出 6972億円
  • 収支差  229億円

支出が 6972億円で受信料収入 6913億円に対して「足りない」感を演出しているところが NHK の奥ゆかしい(?)ところ。

支出の内訳の中に契約収納費622億円というのがあってこれはあの悪評高い集金コストですね。スクランブル化してもカード支払いにすればほとんどカットできます。

支出内の減価償却費も 742億円ありますが、これは実際には払わなくていいお金です。

つまり 見かけ上の収支差プラス 229億円ながら正味の利益は 971億円もあるのですね。契約収納費622億円をも削減したとすると 1593億円になります。で、これは一回限りの効果ではなく、毎年効果が出る「永年効果」です。

1/6 程度は受信料を削減できるってことです。

実際はもっとムダがあって、給与 1103億円などは半減が可能というか適正化すべきですね。退職金負担もそれによって削減可能。

それらやもっと他の分も削ればもっと受信料を下げられるはず。

たとえば最もお金を使っている国内放送費ですが、報道・解説は 32.2%のコストをかけています(下の円グラフ)。

報道・解説のうち、報道には専念してもらわないと困りますが、解説はロクなものがないので縮小して、1113億円を 700億円くらいには圧縮できそうです。

「報道・解説」以外の残りの番組は民営化すればほとんどなくせますね。「青少年・教育」くらいかな、残してもいいのは。

となるとトータルで 5000億円くらいは支出を削減できる余地があるってことですね。

ニュース部門と研究部門とは分離独立させて国営にしてエンタメ部門は民営化すると、5000億円削減コースとなり、国民1人あたり年間 2000円くらいの税金負担ですむわけです。

要は、受信料を年間 24,770円(口座・クレジット 1年間前払い)支払って現状維持をとるか、国民1人あたり年間 2000円くらいの税金負担でニュース報道や研究に邁進してもらったほうがいいか、あるいはその中間でもっと受信料を抑えるかという問題です。

このままだと総務省の天下り先の NHK はネット接続機器やカーナビなどあらゆる「受像機、受信機」からお金をとろうとしますよ。

そんな必要はまったくないのに。

上のような認識で国民一人ひとりが NHK をもう一度じっくりと考えてほしいです。

###


KOSPI ベアETN が熱い (3)

「KOSPI ベアETN が熱い (2)」の続きです。

また、「アメリカ高官が日韓の媒介をする」というロイターのフェイクニュースが出てきて、それを朝日新聞などが広めていましたが、やはりフェイクでした。

こんなガセネタが韓国国内や海外(韓国ロビーによる)から毎日ウニョウニョ出てきますが、分析サイトを見ると真偽がすぐにわかります。

こちらにとってはかえってありがたいです。ガセネタを信じてこちらとは反対に動いてくれる人が多いからです。

で、本日、上のグラフのように、遅行線も雲を上抜いてくれました。当日値も直近の山を越えました。トリプルボトムですしね。強い買いサインです。

さあ、いよいよ明日は韓国のホワイト国はずしの閣議決定です。午前中と言われています。決定は 99%確実と言われています。

決定が行われたら結構上がるでしょう。その後品目が追加されるたびに上がるはずです。

楽しみです。なにか、遠足の前の夜みたいです。

###

KOSPI ベアETN が熱い (2)

「KOSPI ベアETN が熱い 」の続きです。

KOSPI ベアETN とは韓国の株価指数である KOSPI と逆の動きをする指数に投資するものです。

前回紹介したときは雲の上のラインで跳ね返されてしまいました。

  1. フッ化水素はロシアから調達できる
  2. フッ化水素は中国から調達できる
  3. フッ化水素は自国で生産できる
  4. WTO に言いつけてホワイト国はずしを阻止する
  5. RCEP に言いつけてホワイト国はずしを阻止する
  6. アメリカに頼んでホワイト国はずしを阻止する
  7. 参院選が終われば日本政府は軟化する


などというガセネタがサムソンあたりや韓国政府周辺から連日のように流されて、外資もなかなか投げなかったようです。

しかし、昨日あたりから上のすべてがウソだったとわかり、昨日の「サムソンのライバルの台湾TSMCが大規模投資」とのニュースが出て、こりゃだめだと投げる人が増えたようです。

本日雲の上に一瞬顔を出しました。遅行線はまだ雲の下面にも達していませんが。

私はこつこつと数万円ずつ買い増しをしていますが、明日からはちょっと多めに買いを入れることにしたいです。

明日、明後日ともたつきそうな気もしますが、みなさんもご想像のとおり、8月2日にはドドンと上がると思いますね。^^

###

KOSPI ベアETN が熱い

ムンさんのおかげで韓国経済がボロボロになりかけています。

このまま日本からの制裁(まだ制裁になっていませんが)が続くと終わりそうな勢いです。通貨危機までまっしぐらでしょう。

ということで最近話題になっているのが KOSPI ベアETN という金融商品。

ETN とは特定の指標(指数:TOPIX、S&P500、価格:商品、農産物)に連動するように作られた金融商品です。

KOSPI ベアETN とは韓国の株価指数である KOSPI に対して反対(ベア)の動きをするようにした商品。

それが昨日から反応しているのです。

上は私の好きな一目均衡表(本日終了時)ですが、9日線と26日線を抜いて雲も上抜きそうな勢い。遅行スパンも雲の下面に接触しており、もし明日も上昇すると一日で抜きさってしまうかもしれません。つまり買いシグナルですね。

じつは本日フライングと知りつつ指値で注文しましたが、買いそこねてしまいました。

明日寄り付きで成り行き買いしたいと思います。

とりあえず小額のみですけどね。

買い増しの目安は直近高値の 10550-10750 あたりでしょうか。もし 10750 を超えるとどこまで行くか見当がつきにくいですね。

しかし、本日の出来高がすごいですね。

###

現代貨幣理論(MMT)

最近よく聞く言葉に、現代貨幣理論 Modern Monetary Theory というものがありまして、なんだろうなと思って調べたら

政府は税収に制約される必要はなく、任意の自国通貨建て国債発行により財政支出量を調整することで、望ましいインフレレベルを目指す経済政策を行うことを理論的主柱としている

とのこと。

アメリカ発の理論らしいが、日本が実例らしい。

でも、三橋さんや上念さん、高橋さんの本を読んでいる私にしては昔からしごく当たり前だと思っていることで、どこが新奇な理論なのかと思います。むしろこちらがオーソドックスで、TV の解説者の唱える説のほうがキテレツ(この問題は日本の民間銀行とは無関係なので、TVや新聞の解説者で日本の民間銀行のことにからめて言及する人は彼らからお金をもらっている関係者なので無視しましょう)。

モノとカネのバランスを考えると、国全体の生み出す国富(GDPとは違う)の増加分だけ貨幣を追加発行しないとデフレになってしまいますよね。日本では江戸時代がそうでした。この常識を理解していない人がたくさんいます。

国富の増加分を超える金額の通貨を発行するとインフレになるわけです。適度なインフレにするかハイパーインフレにするかは通貨発行量で調整できます。適度なインフレというのは失業率が最も低くなるインフレ率(複数あるいは幅あり)のうち最低のもので決定できます。

日本は国富が多いのに貨幣発行量が相対的に不足している(貨幣と交換する国債の発行制限が原因)からインフレにならないのです。

国富の少ない国(ジンバブエなど)が貨幣を発行しすぎると簡単にインフレになるわけです。たとえば、年間100万円分のタロイモしか生産できない国で 100億円分の通貨を発行したらどうなりますか? その国では 100億円分の通貨を持っていても 100万円分のモノしか買えないわけですから、通貨の価値が 10000分の1 程度になりますよね。

日本のような国富が多い(モノの生産が多い+海外資産からの利益が多い+α)国で、発行限度が低すぎる国債に合わせた分だけしか貨幣が発行できないためにモノに対するカネの量が少ないと、モノの価値が下がる(=デフレになる)わけです。

通貨を過剰に発行しすぎるとどこの国でもインフレになるのはホント。その過剰になる限界点が国によって違う(国富の量が違うため)だけ。

インフレ目標(これは前述のように 失業率=NAIRU で決定すればいい)を達成するように通貨発行量を適切に調整すればいい、そのために国債の発行限度が問題になるなら国債を新たな限度額まで発行できるようにするか、法改正して国債以外のもの(海外資産やゴールドなど)と交換してかまわないようにすればいいわけです。

もし刷った通貨で海外資産(たとえばカントリーリスクの低い国の公債など)を買えれば、毎年利子なり配当などが外貨として日本に流入しますからそれも国富の一部となり、次の年度からはその分通貨を余分に発行できます。

今デフレギャップが 20兆円くらいあるとして、利回り 3%くらいの外債を買えば、その次の年から毎年 6000億円分くらいの外貨が日本に灌流しますので、国民一人あたり 6000円くらいの減税が可能ですね。デフレはなかなか解消しないものなので、翌年もデフレギャップが 20兆円くらいあれば(そんなにはないでしょうが)、さらにその次の年から 6000円分くらい税金が安くなる・・・(以下妄想)

結論(わたしの解釈)

  • 【法則】国富にみあった分の通貨を発行しないとデフレになる
  • 【現状】日本は通貨発行が不順分なためにデフレである(もっと通貨を発行すべき)
  • 【原因】日本が十分な通貨発行をできない原因は国債の発行額が足りないため(増税に持っていきたい財務省の陰謀による制限)
  • 【対策】国債をもっと発行するか、国債以外の価値のあるもの(値上がりするものや毎年配当がもらえるもの)と引き換えに通貨を発行すればいい(法改正が必要)
  • 【戦略】通貨発行の源泉は国富(日本では産業生産力が大部分)なので、適度のインフレ導入が望ましい(デフレ下では生産能力がどんどん低下するため)

###

95歳まで生きるには夫婦で約2千万円の金融資産の取り崩しが必要になる?

3日前に金融庁が出したレポート『金融審議会 「市場ワーキング・グループ」報告書 』で、現状の高齢者が月5万円の赤字であるので、国民はせっせと自己責任で対処しろと言うことかと、いろいろ話題になっています。

> 金融審議会 「市場ワーキング・グループ」報告書

これは年金を運用している厚生労働省ではなく、金融庁の出した報告書です。

金融庁の狙いは年金(政府)に頼ってばかりしていないで「貯金ばかりでなく投資運用して自分たちで知恵をしぼりなさい」ということ。

つまり、証券会社に恩を売って自分たちの天下り先を作りたいというさもしい動機の賜物です。

え、今は天下りできないはず? いえいえ、定年前に出向してそのまま出先に就職すれば天下りにカウントされないという抜け道を使っているんですよ。

中国封じの「新ココム規制」ができつつあるこの時期に、ウソの新聞朝日新聞や経済オンチの日経新聞に毒された頭では大損する人が続出するでしょう。

毎月5万円の赤字とあるのは現在の高齢者の一部に訊いたデータを元にしており、赤字分は貯金をとりくずしているのです。

つまり、貯金を崩しても贅沢をしたいという人に訊いたものであり、彼らは借金をしているわけではありません。

貯金があるから使っているだけで、貯金がなければちゃんと収入以内の暮らしをするはずです。

だから年金だけで暮らせないというのは実はほとんどウソ。

都会ぐらしで持ち家のない人でも、老後は仕事のために都会にへばりついている必要はないわけですから、年金だけで暮らせるような(家賃がタダに近い)田舎に引っ越せばいいだけの話。

くれぐれも投資は自己責任で。

###

DAISO 直管LEDランプ 昼白色 20型 8W 1000lm

ダイソーで昼白色の直管LEDランプが 500円で売られていたので試しに1本買ってみました。

いわゆる 20型 というタイプで、これはグロー球が必要な照明器に対応するものです。

本体以外にグロー球も付属のもの(たぶんダミー抵抗なのかな?)に交換しないと、おそらく本体に高電圧がかかり壊れると思われます。

消費電力は 8ワットと通常の蛍光灯の 18-20ワットの 約60%減。明るさはほぼ同じで 1000ルーメンあります。

今まで使っていた通常の蛍光灯(FL20SSD/18-B)は 1本 100円くらいなので値段的には 5倍ですが、寿命は 5倍くらい長い(4万時間)です。

電気代が安くなる分お得になる計算。

もう一つ気にしていたのが、虫の集まり具合です。

屋外(廊下)で使っている照明器用に買ったのですが、現在は蛍光灯に虫がワンサカ群がり、それを襲うためのクモが巣を張りまくっています。掃除がたいへん。

で、交換して点灯させるとやっぱり小さな虫が群がってきます。

紫外線は出ていないはずですが、紫外線以外の光に対する走光性を持つ虫に対しては効果が少ないようです。

触っても熱くなりませんが、その分電気代がういてるってことですね。

それからよく見ると 360度全周が明るいわけではなく、上面は暗いままです。まあ、これは構造上しょうがないですね。実用上は問題ありません。

ということで一部残念でしたが、改悪点はなにもなく、省エネの分お得になりますのでヨカッタということになります。

###

ナウル共和国の悲劇

ナウル共和国とはニュージーランドの北、インドネシアの東の太平洋上にある島国です。

かつては海鳥のフンが島の表面を覆っており、それからできたリン鉱石を輸出して栄えました。

国民は働くことなく、税金も納めず、医療や教育などのインフラもすべて無料で、ベーシックインカムによる年金を生まれたときから受けていました。

1人あたりGDP は日本の倍以上あったようです。まさに地上の楽園ですね。

ところが20世紀末にリン鉱石が枯渇し、国民に配る年金も消失。

国民の大半は働いたことさえないため、労働のスキルどころか概念すらありません。国民総ニートの国なんです。

現在は周辺国(日本を含む)の援助にすがっています。

そして今は子供の教育で労働を教えているとか。

資源のない国は教育を重視して最も価値の高い資本財である人材を育成するしかありません。

幸いに日本は今のところそれができていますが、ベーシックインカムを下手に導入するとナウルの二の舞になる可能性もあるかもしれません。

ナウルの姿は今の産油国の未来の姿とも言われています。

今でも中東諸国の国民は労働スキルがまったくない(完全に外国労働者に頼っており、清掃などの簡単な仕事すらできない)人が多いので、油田が枯渇するとナウルの二の舞になりそうです。ベネズエラではすでに現在進行形ですね。

###

ニューヨーク州立大ケルトン教授が異端?

ウソの新聞朝日新聞DIGITAL の記事「異端の経済理論、日米で論争 「日本の債務、全く過大でない」 ニューヨーク州立大・ケルトン教授」ですが、

インフレにならない限り財政赤字を気にしなくてよい――。異端の「現代金融理論」(MMT)をめぐる論争が日米で熱い。

とか。

どちらが異端なのか。

私には財務省のほうが異端に思われます。

ケルトン教授の考えは私の考え(三橋貴明、上念司、高橋洋一にドップリ浸かっています)と近いです。

国内だけを考えれば「政府の負債」 イコール 「国民と企業の資産」ってことです(誰かの負債は別の誰かの資産なので)。

一国の経済としては他国から借りてなければオーケー(デフォルトしない)で、日本の場合は他国における収支(貿易収支+資産からの収益)がプラスなので全然問題ない。

政府を黒字にする(プライマリーバランスをプラスにする)には他者を赤字にするってことですから、自国民・自国企業・外国(政府・国民・企業)の誰かからむしりとらないといけません。

  1. 自国民からむしり取れば北朝鮮、ロシアのようになります
  2. 自国企業からむしり取れば企業は外国に逃げていってしまいます
  3. 日本政府が他国からむしり取るには国営企業を作る(民業圧迫)か、英国のように金融ルール作って手数料抜くか、チャイナのように国内の海外企業から搾り取る(キャピタルフライトを起こすかも)などをしないといけないということです

どれも不可能か副作用ありあり。

いったい政府(というか財務省でしょうけど)はこれらのうちどれをしたいのか。

ケルトン教授の言うように別に政府は赤字でもいいのです。

国が富めばその増加分だけ通貨を発行できます(発行しないとデフレになる)から。それでも足りなければ政府は国民から徴税もできます。

通貨の発行益(シニョレッジ)は日本の場合国債を買い取ることにしているので国債という借用書が残るように見えます(国債を発行せずに通貨を擦りまくる国もあります)。

日本銀行が買い取った国債は返す必要もありませんし、利息分は国庫(政府)に毎年返納されます。

日本銀行が買い取った国債は実際のシニョレッジ分と考えてもいいでしょう(この分を政府の債務から本来は除いて考えるべき)。

クルーグマンも「日本経済は一番マトモ(ただし消費税10%だと終わる)」と言っています。

経済学を学んだことがなく金融関係の職についたこともない財務省官僚とどちらを信じるかというと、私はノーベル賞学者を信じます。

###

ブランド品は いらんど

私はファッションブランドが嫌いです。

以前にも書いたと思いますが、製品にそれほどの値打ちを感じないからです。

ブランド会社の社長の豪邸などが TV で紹介されていますが、その豪邸の維持費や彼の家族が毎晩飲む高いワインや月に何度も開くパーティー、何台も持っているスーパーカー、表通りの店舗の家賃、ゴージャスな出で立ちの店員の給料に加え、何人もいるであろう愛人のお手当、何人もいるであろう隠し子の養育費などがすべてその製品の値段に含まれているわけですね。

これに多額の宣伝費、流行プレミアムなども含まれます。

冷静に考えて、商品としての真の価値は定価の 1/10 もありますまい。

最近はイタリアなどの革製品も中国人(にわか仕込みの職人)が作っているとも言われますし、1/10 でも高いかも。

日本の革職人なら大豪邸に住んでいるとか、愛人が何人もいることはまずないでしょうけどね。

ということでたとえ中古でもブランド品は使いたくありませんや。

オーディオ製品も同じ。でもヤフオクで 1/10 くらいで出ていたら入札するけど(それくらいの価値はたぶんあるよね?)。

*

パリのノートルダム寺院の火災に対してグッチが 120億円も寄付したそうです。

グッチを買った人は間接的に寄付したことになりますね。よかったですね〜

###


仮想通貨はブロックチェーンを使っているから価値がある?

「仮想通貨はブロックチェーンを使っているから価値がある」とか言う人を TV でも見ます。

おかしいでしょ。

ブロックチェーンが送金などに有用な技術であることは間違いないですが、それを利用するサービスの価値はブロックチェーン抜きで評価しないといけません。

わかりやすい例えで言うと、おもちゃの紙幣を考えてみてください。

「ママゴトに使うおもちゃの紙幣のやり取りをブロックチェーンでやります」とメーカーが発表すれば、それだけでおもちゃの紙幣に価値が出るでしょうか?

これでもし価値が出るのなら、「このできの悪い偽札のやり取りをブロックチェーンでやります」と詐欺師が発表すれば、誰が見てもわかる偽札にも価値が出ることになりますね。

おもちゃメーカーが「売上の1%をこのおもちゃ紙幣の担保に使いますので、自社のショップでおもちゃ紙幣は額面の 1/100 で使えます」としたらおもちゃ紙幣にも価値が出ますけど。おもちゃメーカーが現金との交換を保証してくれるからです。

すなわち、ブロックチェーン自体は価値を付加しないのです。

ですから価値のないものをブロックチェーンでいくら記録していっても価値はないです。

仮想通貨はそれ自体に価値を担保する仕組みがないといけません。担保してくれる権威者も必要です。

仮想通貨のほとんどは担保する仕組みがはっきりしません。担保してくれるのは「信者(使用者のこと)」だけです。

信者が信じることをやめたときには仮想通貨の価値は限りなくゼロに近づくことは明白です。

###

個人年金もう一つ

書類棚を整理していたら、アフラックの個人年金の証書を発見。

平成15年5月1日契約とか。すっかり忘れていた。

平成26年4月30日まで毎月 3万円ずつ払い込んでいたものです。

払い込み総額 11×12×30000 = 3960000円。

年金は平成31年から 10年間で、毎年 451920円。

差し引き 559200円のオトク。

詳しく調べようとネットを探すと 2017年に販売を中止したようです。

ものすごく人気があった商品ですが、政府の指導で廃止を余儀なくされたのですね。

概略>http://www.mirukoko.net/1047.html

利率もまあまあで、税制面でも優遇があった(住民税と併せて11年間で30万円以上の節税効果でした)ので銀行などで普通に積み立てるよりははるかに有利でした。

先ほどの 559200円とあわせると 90万円以上増えた計算に。

ありがとう、ガチョウさん。^^

でも、もっと多額を積み立てていてもよかったかな。

あ、個人事業主であれば小規模企業共済(月7万円まで)の併用もお勧めします。こちらの掛金控除は全額ですから。

###

平成6年に加入した定期生命保険

平成6年4月1日に加入した定期生命保険が今年4月1日に満期を迎えます。

据え置きしてもいいのですが、自分が死んだときの遺産額にカウントされるだけです。

今回の消費増税はないと私はふんでいます。

そうなるとますます相続税や資産税が強化されるのではないかと思い、このあたりで解約して子供や孫(まだ早いか)に少額ながらお小遣いを配ろうかと思います。

計算してみるとこの保険、結構お値打ちものでした。

月額 11800円の支払いが 300回(25年)行われ、支払総額 354万円に対して満期金は 500万円です。

積立預金と考えて計算すると年利 2.35%くらいです。デフレであったことを考えると実質金利はもっと高いはず。

当時の生保の社員はこんなに不況が続くとは思ってなかったでしょう。完全に逆ザヤでしたね。

満期金を受け取らず据え置きにした場合の金利はこんなに高いわけがないでしょうが、このへんで生保担当者の肩の荷を下ろしてあげようと思います。

税金ですが、満期金は一時所得なのでこの場合 48万円((500-354-50)万円×1/2)が課税対象になりますね。支払う税額は今年の所得にもよりますから 15-20万円くらいでしょうかね。

あ、現在の生保でこんなにいい商品はありませんから、探してもムダですよ。

###

地方銀行3行が赤字?

日経新聞の経済記事なのでちょっと信用性に難があるかもしれませんが、スルガ、武蔵野、栃木の3つの地方銀行が赤字になったとか。

>https://www.nikkei.com/article/DGXMZO41273880U9A210C1EE9000/

アナリストの中にはアベノミクスのせいで国債の利回りが低下したことがベースの原因としてあるようなことを言っている人がいます。

デフレ時代には債券部門でしか収益を上げられなかった無能な銀行は、債券畑の人が出世して役員になってしまっていたりします。

デフレを脱却したときには債券の利回りが低下してしまいますので、債券以外の業務のカンも失ってしまっており、にっちもさっちもいかなくなっていることが多いようです。

なので、ヘンな事業にろくな審査をせずに金を貸すなどというバカな道に突っ走った銀行も結構あるようですね。

預金者からただ同然の超低金利でかき集めた金を国債に丸投げし利回りで食べるのはアホでもできます。

こんな時期こそ地方銀行の本来の業務(貸付)をちゃんとやってちょうだいと思います。

世間の景気をかぎとって、儲けているあるいは儲かりそうなまじめな事業者を見つけて力を貸すのが本来の地銀のあるべき姿。

特に最近はふるさと納税で儲かっている地元業者がたくさんあるんじゃないのかなあ。

あるいはふるさと納税をやっていない業者をサポートするなど、いくらでもやりようはあるはず。

いなければベンチャーをゼロから育てなさい。

え、定款に書いてない?

銀行自体がオワコンの存在。やがて大きな変革をしないといけないのは丸わかりなので、今からでも変えておけば?

###

生命保険の支払いの荷が降ろせそうな年頃

この前来た●●生命保険からの通知で、3つのうち2つが「保険料払込み済み」になっているのに気づきました。

そうか来年でいよいよ 60歳になるからねえ。

この2つは60歳までで支払いは終了。

1つは定期保険で満期金が出るので、そのまま終了予定です。

もう1つは個人年金で、来年から支給が始まります。年額250万円最低10年保証で、死ぬまで続きます。若いときに始めたので結構お値打ちもののよう。長生きすればするほどもらえるので健康に気をつけてがんばろうかと思います。

残り1つは 70歳まで払わなきゃいけないタイプの保険。

じつはまだほかに4つか5つの保険会社と契約しているのですが、今まで一度もお世話になったことはありません。

それがわかっていれば・・・保険などかけずに真面目に貯金と少しばかりの投資をしておくほうがはるかにいいと思います。

###

クーラーの室外機の上に濡れタオル

クーラーの室外機の上にバケツを置いて、濡れタオルを天板に敷き、その端をバケツに入れておきます。

タオルの水分は蒸発しますが、毛細管現象でタオルにはバケツの水分が自然に供給されます。

つまりはクーラーの天板を冷やす(+天板の日除け)わけで、単に日除けをするよりは効果的に思えます。

ないよりはましと思ってやってみましたが、やってみて驚くのは水の減りが速いこと。

半日で 2リットルくらいすぐなくなります。

1リットルあたり 532000カロリー(100度)の熱を室外機周辺から奪い取ったことは物理法則から明らかですので、効果はありそうです。

実際に電気料金が 5%安くなったという人もいます。

ただ、水分がなくなると乾いたタオルで天板を保温することになり、逆効果です。

水は絶対にきらさないように。

###

ヤフーカードなかなかよい

キャンペーンで 10000円分の Tポイントがもらえるということで、申し込んでみました。

ネットで申し込み完結。書類不要でとてもいいです。

もちろん年会費無料。

要はクレジットカード+Tカードですね。

ヤフオクでの支払いに使えば Tポイント還元されるのでもっと早くに申し込んでおけばよかった!

最初にもらえる 5000円分は Yahoo ショッピングで BD-R(ブルーレイディスク)にすでに使っちゃいました。

残りの 5000円分は少し後からもらえるようです。

そう言えば、楽天カードも 8000円分のポイントがもらえるときに申し込んだのでした。

おお、今もキャンペーンやっていますよ。>https://card.yahoo.co.jp/campaign/?gog

###

バケツ一杯の宝石

ある本(ホリエモンの新・資本論)を読んでいると、トルコ石の原石を eBay で仕入れて日本で通販している人の話が書いてありました。

セカイモン(eBay の日本語サイト)で見てみるとたしかに安い。バケツ一杯で数百円からとか。

オークションなので最終落札価格がいくらになるかはまだつかめておりませんが。

トルコ石はあまり好きではないので、エメラルドの原石を調べてみました(rough emerald で検索)。

上は、そのスクリーンショット(2017/9/23 時点)。

玉石混交状態の箱いっぱいでも 3000円くらいからのスタートですね。

純度の高そうな手のひら大でも 4000円弱。

加工するのはメンドウですが、仕入れてパワーストーンとして売れば、ン十倍で売れるのではないでしょうか。

この値段をよく考えると、中間マージン(加工、流通、小売)が非常に大きいことがわかります。

宝石を質屋に持っていってもせいぜい売価の 1/10 もならないですしね。

うーん、宝石に真の価値ってあるんですかね?

###

今どきのソーラーシステム

本日、ラジオを聴いていたら辛坊治郎がこんなことを言っていました。

  1. 最近は200万円くらいで家庭用のソーラーシステムが買える
  2. これで売電を行ったりしてトータルで電気代は年間を通してゼロにできる
  3. 日本国内の住居を 2000万軒と見積もっても 200万✕2000万=40兆円で全世帯にソーラーシステムを設置できる
  4. トータルの発電量は原子力発電 10基以上
  5. 40兆円を国が出して全世帯にソーラーシステムを標準装備させてはどうか


ちょっと私もこの提案を考えてみました。

案外安いものですね。

日銀が毎年新札を 80兆円くらい発行しているはずで、その半分で一般世帯の電気代がほぼ永久にゼロにできるのです。

なにやらまたデフレが復活しそうなので、1年だけ40兆円余分に刷って(10年くらいに分けてもいい)国産のソーラーシステムを無料で全住居に設置するとよさそうです。

辛坊治郎は国産とは言っていませんでしたが、これくらいの需要があれば量産効果で値段は下がるでしょう。

すでにシステムが付いている住居には 200万円報奨金として差し上げたらいいです。

メリットは多いです。

まず、日本の石油輸入量をぐんと減らせます。これは経済以外に安全保障の面でも重要ですね。

国民も浮いた電気代(年間10万円以上)を他に使えるわけです。永久に。

10万円というと普通の年収の人が払う消費税にだいたい匹敵するので、「消費税が廃止されたのと同じじゃん」とみんなが思えば消費意欲がわくでしょう。

国産のソーラーシステムを使えば国が保有する外貨は減りません(輸入する原料費除く)し、国内の企業が潤うので景気はよくなります。

電力会社の売上が 2兆円くらい減るのが唯一のデメリットでしょうか。まあ奴らは自分の儲けを確保した上で電気料金を決められるので赤字で潰れることはありませんから無視していいでしょう。

賃貸物件にも無料でつけてあげれば賃料が安くなって、貸借人は浮いた分消費に回すかもしれませんね。

考えれば考えるほどいいアイディアですね。

辛坊治郎見直したぞ。

*

40兆円余分に刷ることに抵抗のある人はデフレギャップについてよく勉強してください。

どの国も少なくともデフレギャップがあればその分は新札を刷らないといけないのです。

インフレ目標(2%?)に達してなければ、さらにもっと刷らないといけないのです。

刷りすぎてもいきなりハイパーインフレになることはありません。翌年少しセーブすればいいだけ。

今回はお金ではなくモノで配りますので、刷ったお金が預金に回ったりせず、デフレ対策効果はその分大きいと思います。

*

ある人からコメントをいただきました。ちょっとわかりにくかったかなと反省しました。

まとめを付加します。

私は経済についてはリフレ派なので・・・

政府が国債を日銀に新札を刷らせて買い取ってもらって、国産の屋根設置型ソーラーシステムを国民の全世帯に無償でつけるというこの策は、

1 新札を発行することでインフレ方向への圧力になる
2 お金でなくモノをばらまくことによって、発行されたマネーがアクティブマネーとして生きる(銀行預金になって凍結されたりしない)
3 国民の消費意欲を長期間刺激することができる(かもしれない)
4 新札は国内市場にまかれるため国内の景気をよくする
5 新札は国内市場にとどまるため外貨準備高を減らさない
6 原油の輸入量を減らせるので貿易赤字を減らせて、安全保障リスクも多少減らせる

という、六重の効果があるこの提案はコストパフォーマンスに非常に優れていると思います。

###

日本の貨幣コレクションというムック

「日本の貨幣コレクション」というムックが販売されています。

ディアゴスティーニではなく、Hachette(アシェット)社からの発売。>日本の貨幣コレクション ホームページ

私は第一号(特別定価190円)を買ったのですが、アコガレの 旧20円金貨 のレプリカが付いています。

ちょっと汚れていますが、食器用洗剤で洗うと結構きれいに光るようになりました。

私も昔中学生の頃には古銭や現行コインを集めておりました。

寛永通宝や乾隆通宝も持っていました。

このムックにもレプリカが毎回つくようです。

え、和同開珎のレプリカもつくの? ちょっとほしいかも。

定期購読すれば天正大判のレプリカももらえるようです・・・でもレプリカなら実家にあるしなあ。

一般に、レプリカよりホンモノがいいという人は、ヤフオクのご利用がお勧めです。^^

###